Ціна газу: Україна та Європа. Огляд ринку 12 - 16 жовтня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом жовтня та наступних місяців, в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Київський метрополітен, Д.Трейдінг тощо. Загалом у секції продано 1,65 млн куб. м природного газу. Успішними були позиції на купівлю – від Оператора ГТС України, Київського метрополітену, Концерну «МТМ». Ціна мала напрямок на зростання.
Вперше у четвер, 15 жовтня, були проведені торги у секції «Експорт природного газу власного видобутку». На торги чотирьма українськими газовидобувними підприємствами було виставлено природний газ загальним обсягом 135 706 МВт·год природного газу. За їх результатами реалізовано 100% обсягу. Котирувальна ціна сформована на рівні 69,01 євро/МВт·год без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку в ГТС і ПСГ. Загалом було укладено 43 біржові угоди загальним обсягом 1053 тис. куб. м.
На європейських газових ринках наразі ціни на найближчі місяці залишаються високими. Справжнє покращення руху через Ормузьку протоку призведе до зниження цін. Нові перебої або тривале похолодання можуть так само швидко призвести до зростання короткострокових цін. Трейдери очікують, що ця волатильність триватиме до повного відкриття протоки.
На ринку, який так швидко змінюється, спроба купити по найнижчій ціні практично неможлива. Трейдер, який чекає ідеального моменту, ризикує бути застигнутим наступним зростанням. Контракти на наступні роки залишаються набагато дешевшими, ніж на найближчі місяці, але вони почали зростати, оскільки ризики, пов’язані з короткостроковими цінами, сягають далі вперед.
Зростання цін на природний газ цього тижня було зумовлене не однією резонансною подією, а посиленням ризиків для енергопостачання. Удари Ірану по суднах за межами Ормузької протоки поставили під загрозу поступове відновлення експорту катарського СПГ: після атаки на пов’язане з Катаром судно перевезення знову сповільнилися. Погрози хуситів атакувати об’єкти Aramco посилили побоювання щодо безпеки енергетичної інфраструктури регіону, хоча самі по собі не означають скорочення пропозиції СПГ. Додаткову підтримку цінам надають прогнози похолодання, що прогнозуються на кінець жовтня.
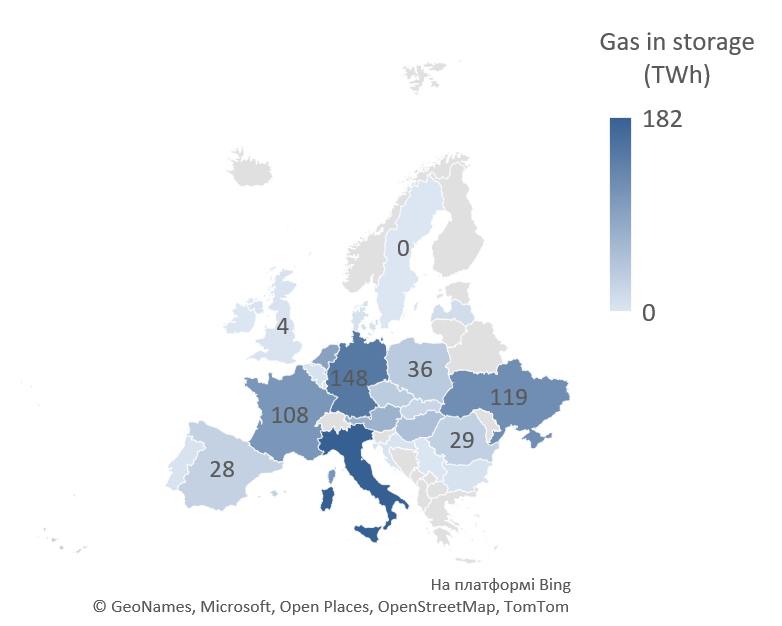
На 15 жовтня газові сховища в ЄС були заповнені на 74,10%. Попри те, що запаси майже на 15 відсоткових пунктів нижчі за середній показник за останні п’ять років (а в Німеччині — приблизно на 27,5 % нижчі за п’ятирічну норму), німецький регулятор газосховищ заявив, що наразі немає безпосередньої загрози для постачання, навіть попри те, що незабаром ринок входить у розпал зимового періоду.
Поставки з Норвегії, попри низку незапланованих зупинок, залишаються стабільними: обсяги, заявлені до транспортування, становлять близько 338 млн кубометрів на добу.
Протягом тижня ENTSOG оприлюднила прогноз на зиму. Згідно з ним, якщо зима виявиться найхолоднішою з 2009 року, а також буде втрачено один із основних імпортних трубопроводів, Європі доведеться скоротити попит на 12–15%. Варто, однак, зауважити, що цей сценарій був представлений як навмисно жорсткий варіант розвитку подій, а не як реалістичний прогноз.
Імпорт природного газу з європейського напрямку знаходився на рівні 2,2 млн куб. м на добу та був незмінним з попереднього тижня. Імпорт був присутній з Угорщини та Молдови. Експорт з митного складу становив у середньому 14,23 млн куб. м на добу (удвічі більше за показник попереднього тижня) та спостерігався у напрямку Польщі, Словаччини та Угорщини. В сховищах України знаходилось 15,85 млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 13 млн куб. м на добу.