Ціна газу: Україна та Європа. Огляд ринку 12 - 16 січня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами січня, лютого, березня 2026 року. Загалом позиції на купівлю та продаж природного газу формували 8 компаній, серед яких Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум. У секції продано 24,9 млн куб. м (+173%) природного газу. Переважно було реалізовано природний газ з постачанням у ГТС та ПСГ протягом січня 2026 року. Ціни реалізованих позицій перебували у діапазоні 19365-21274,6 грн./тис. куб. м без ПДВ та мали зростаючу динаміку.
Крім того, Укрнафта продала 15 млн куб. м природного газу в секції з торгівлі диференціалами з премією 7,69-9,62 євро до TTF.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 84 угоди загальним обсягом 3510 тис. куб. м (+64,71%).
На початку тижня ряд факторів, що перетинаються, призвели до різкого стрибка цін на газ в короткостроковій перспективі. Контракт М+1 демонструє стійке зростання на більшості газових ринків і на деяких показавши тижневий приріст у >20%. Прогнози низьких температур, що зберігаються до кінця січня, нижче сезонної норми, підвищують очікування щодо попиту на опалення. Зберігаються побоювання значного виснаження запасів протягом зими, що збільшує ризик зростання попиту на електроенергію влітку, внаслідок чого ціна контрактів на літо зростає.
Четвергові повідомлення вказують на те, що США можуть призупинити військові дії проти Ірану після того, як вдалося стримати жорстоке придушення протестів у Тегерані, що зменшило геополітичну невизначеність. Основний ризик, пов’язаний із конфліктом між Іраном та США, полягає у потенційному порушенні транспортування газу та нафти через Ормузьку протоку. Блокада чи інші порушення у протоці вплинуть приблизно 20% світового обсягу СПГ.
Добові обсяги поставок норвезького газу, який цього місяця знаходиться на найвищому рівні за більш ніж два роки, надають деяку впевненість ринку. Перспективи поставок СПГ також обнадіюють, наприклад, у Великобританії порівняно із січнем 2025 року річний обсяг поставок майже потроївся, і протягом найближчих двох тижнів заплановано 13 партій.
TTF зростав поточного тижня на новинах про LNG-збої, а нижчий рівень ПСГ і ризик прискорених відборів посилили цінову чутливість до погоди. Спотовий арбітраж до JKM на користь Європи залишався, бо європейські спотові бенчмарки зростали швидше, фрахт при цьому знижувався, полегшуючи перетік у Європу. Спотова ціна NBP зросла на 5,6% - до 90,25 пенсів/терм. Ціни на газ у Великій Британії зросли в четвер завдяки зміцненню цін на вуглецеві квоти, похолоданню та збільшенню попиту.
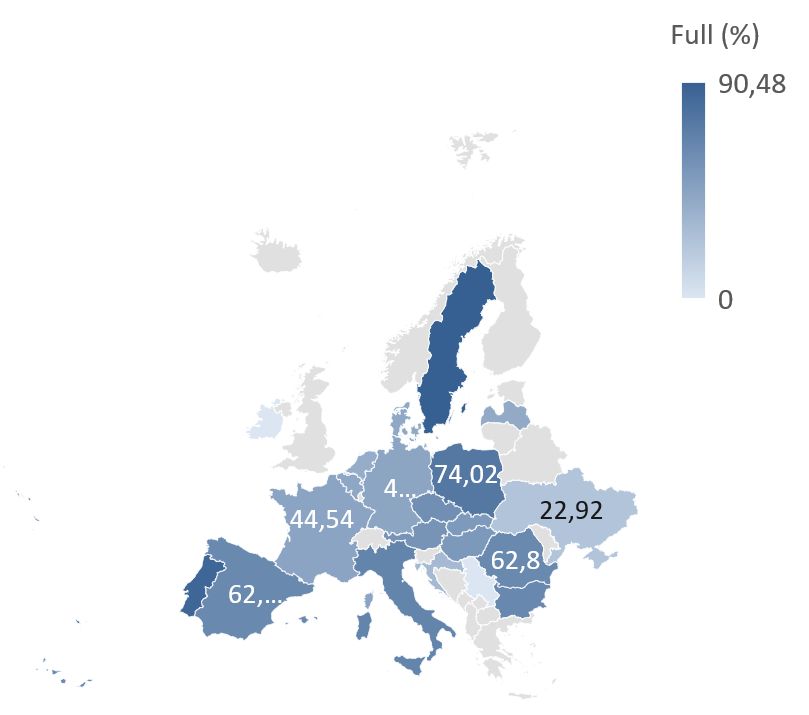
Холодна погода чинитиме додатковий тиск на заповнюваність європейських газосховищ. На 14 січня рівень заповненості газосховищ ЄС знизився до 51,87%, що є найнижчим показником щодо пори року з часів кризи 2022 року.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 24 млн куб. м на добу (+9%). Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав польський напрямок. Експорт з митного складу був присутнім у розмірі близько 2 млн куб. м на добу, в напрямку Молдови. В сховищах України знаходилось 11,56 (-5,25%) млрд куб. м природного газу.