

Ціна газу: Україна та Європа. Огляд ринку 12 - 16 серпня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, частково відмінних від тенденцій європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом серпня, вересня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 4 компанії: Оператор ГТС України, ГПК Нафтогаз Трейдинг, Укрнафта, Електрія юа.
Стартові ціни ресурсів зростали протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу серпня в ГТС була вищою за показник понеділка на 0,18%.
Протягом минулого тижня були реалізованими позиції на продаж. Загалом продано 12 100 тис. куб. м. природного газу. Всі обсяги були реалізовані Укрнафтою та відносилися до ресурсу вересня в ГТС (передоплата). Ціни реалізованих позицій перебували в діапазоні 14479,37-14800 грн.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 20 угод загальним обсягом 141 тис. куб. м. Протягом тижня на короткостроковому ринку було зафіксовано зростання ціни.
Європейський ринок
Ціни на газ зросли більш ніж на 20% з кінця липня. Минулого тижня ф’ючерси на газ TTF на ринку ICE для Front-Month продовжили тенденцію до зростання, яка спостерігалася на попередньому тижні. Ескалація бойових дій між Україною та Росією в останні дні поблизу українських газосховищ і газопостачання викликала занепокоєння щодо можливих скорочень і перебоїв у постачанні газу до Європи через регіон. Загалом російський газ продовжує надходити через Суджу безперервно, номінований показник перебував на рівні 453 ГВт-год/день, розвіюючи побоювання ринку щодо потенційної шкоди в цій газовій з’єднувальній точці.
Крім того, минулого тижня експорт норвезького газу проходив майже на повну потужність і низький рівень імпорту СПГ на європейських імпортних терміналах сприяли цьому підвищенню цін на газ. Додатково майбутні поставки в Європу опинилися під загрозою через потенційну можливість ширшої війни на Близькому Сході, яка перекриє експорт енергоносіїв регіону.
Вересень стане критичним періодом технічного обслуговування в Норвегії, коли переробний завод Kårstø із його суміжною інфраструктурою будуть зупинені майже на три тижні. Це збігається із закриттям терміналів Dornum і Nybro, а трубопровід Langeled також буде закритий протягом першої половини місяця. Незважаючи на це, ціни на газ залишаються стабільними, в основному завдяки добре заповненим сховищам в Європі, що пом’якшило побоювання щодо можливих перебоїв у постачанні з наближенням зими.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 15.08.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 38,57 | 40,44 | 38,60 | 38,31 | 37,36 | 38,66 |
| M+1 | 39,62 | 41 | 39,56 | 38,38 | 39,64 | |
| Q +1 | 42,8 | 43,66 | 42,33 | 43,61 | 43,10 | |
| S +1 | 43,59 | 44,19 | 42,97 | 43,91 | 43,67 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здешевлення в середньому на 18,14%. Ціни квартал наперед були нижчими за спотові ціни в середньому на 10,94%. Ціни сезон наперед із середнім значенням 43,67 євро/МВт.г. мали тенденцію до зниження у порівнянні зі спотовими у середньому на 9,77%.
Різниця в ціні між континентальною Європою і Великобританією продовжує збільшуватися. Дисконт NBP до TTF у четвер становив 19,15 п/терм проти 17,95 п/терм у попередній робочий день. Британські короткострокові ціни на газ знизилися більш ніж на 1% у четвер через стабільну пропозицію. Спотова ціна NBP закрилася на рівні 78,00 п./терм. Ціна на газ для постачання Win-2024 зросла на 1%, встановившись на рівні 111,50 п/терм, під впливом ескалації російської війни в Україні та занепокоєння щодо недостатніх поставок СПГ на зиму.
Базові показники газу продовжують демонструвати набагато слабкіший баланс: попит в Азії, здається, слабшає, і в результаті цього очікується збільшення доступності СПГ. Вересневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, зріс і встановився в минулий четвер на рівні 457,45 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 405,26 долари США за тис. куб. м.
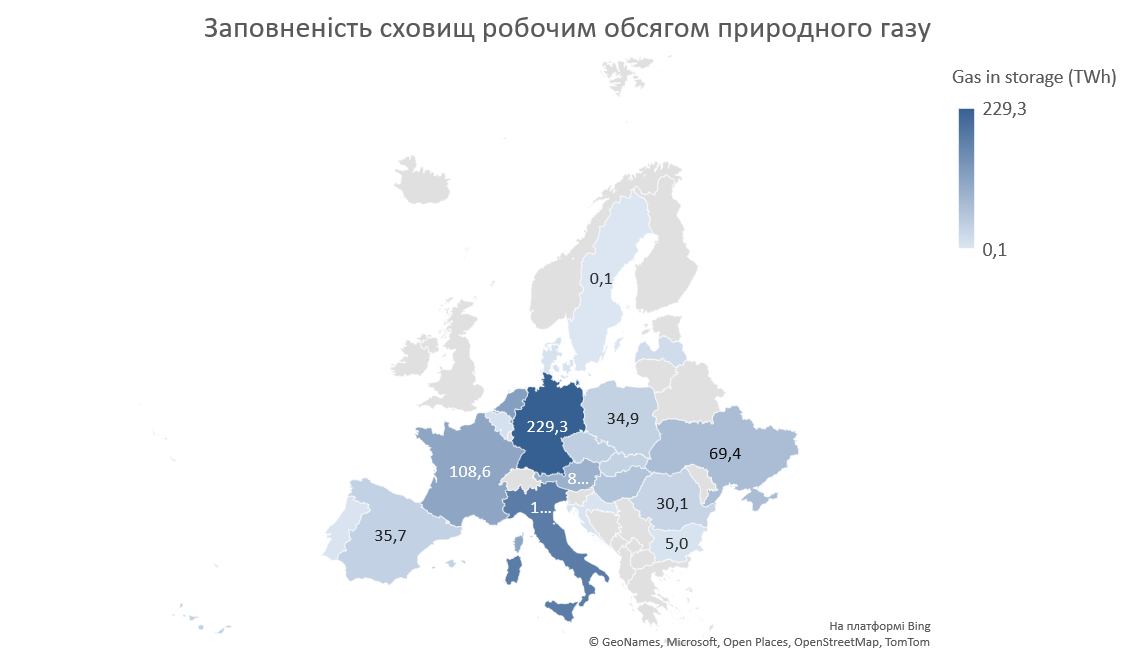
Сховища у ЄС заповнені на 88,5%, згідно з останніми даними Aggregated Gas Storage Inventory, що приблизно на 1,8% більше порівняно з тижнем до цього.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,658%.
Запаси СПГ у ЄС станом на 14 серпня становили 4,538 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 9 серпня 2024 р. складав 3,264 млрд куб. футів.
Постачання газу по трубопроводах з Норвегії минулої п’ятниці були на рівні 331,4 млн кубометрів на день, показали дані TSO Gassco.
На суміжному ринку ціни на нафту марки Brent зросли майже на 2% у четвер. 16 серпня ціни торгувались на рівні 80,12 доларів за барель, на тлі зниження попиту з боку китайських нафтопереробних заводів, але демонстрували зростання в тижневому вимірі завдяки сильним економічним даним США та переговорам про припинення вогню на Близькому Сході, що стимулює загальний оптимізм попиту.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 0,8 млн. куб. на добу. Імпорт практично не змінився порівняно з минулим тижнем, натомість відновився експорт з митного складу, обсягом до 1,1 млн. куб. м. на добу. В сховищах України знаходилось близько 11,2 млрд. куб. м. Закачування складало орієнтовно 25 млн. куб. м. на добу.
Цікаве за тиждень
В липні 2024 року Оператор ГТС України закупив 29,9 млн куб. м природного газу через торги на УЕБ, уклавши 18 угод з 10 продавцями. Цього обсягу достатньо, щоб повністю забезпечити поточні виробничо-господарські потреби Товариства. Всього за 7 місяців 2024 року ОГТСУ уклав 82 угоди для закупівлі 128,1 млн. куб. м природного газу. Оператор зацікавлений розширювати коло контрагентів та будувати тривалі взаємовигідні відносини з ринком. Товариство планує активно пропонувати учасникам повний перелік продуктів закупівлі, в тому числі учасникам-нерезидентам з поставкою «кордон України» та з поставкою ПСГ «Митний склад».
Росія та Україна планують продовжувати постачання трубопровідного газу до Європи, попри те, що поблизу головного транскордонного транзитного пункту палива тривають бойові дії. Про це пише Bloomberg із посиланням на обізнані джерела. Побоювання з приводу перебоїв із постачаннями вже призвели до зростання цін на газ у Європі, передає Forbes. Водночас будь-яке випадкове пошкодження ключової інфраструктури на газоприймальній станції «Сужда» може зупинити постачання, сказав один зі співрозмовників. За словами двох джерел, пункт перетину кордону перебуває під контролем ЗСУ після вторгнення.


