Ціна газу: Україна та Європа. Огляд ринку 11 - 15 травня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом травня та червня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 9 компаній: ВК Укрнафтобуріння, Оператор ГТС України, ГПК Нафтогаз Трейдинг тощо. Протягом тижня у секції продано 3870 тис. куб. м природного газу. Успішними були позиції Оператора ГТС України, Черкаситеплокомуненерго та ГПК Нафтогаз Трейдинг – на купівлю газу з постачанням у травні та червні. За умов зниження цін компанії активно закуповують газ, в тому числі для генерації електроенергії. Ціни реалізації перебували в діапазоні 21012-22050 грн./тис. куб. м без ПДВ з тенденцією на зниження.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 72 угоди загальним обсягом 3187 тис. куб. м.
Минулого тижня європейські ціни на газ зазнавали різнонаправлених незначних коливань. Однак, з фундаментальної точки зору, очікується, що попит зменшиться в найближчі дні, оскільки прогнозується тепліша погода.
Оптимізм, що був викликаний заявою Корпусу вартових ісламської революції Ірану, в якій він оголосив, що «після нейтралізації загроз агресора та запровадження нових протоколів буде забезпечено безпечний та стабільний прохід через Ормузьку протоку» згас. Станом на сьогоднішній день немає графіку чергового раунду мирних переговорів між США та Іраном, оскільки США, очевидно, воліють використовувати економічний тиск, щоб отримати поступки від Ірану. На поточний момент жодна зі сторін, схоже, не готова відступити від своїх існуючих вимог. Джерела в галузі припускають, що як Ірак, так і Пакистан уклали угоди з Тегераном щодо забезпечення потоків СПГ. Два танкери, що перевозять катарський СПГ – Al Kharaitiyat та Mihzem – вже пройшли протокою до Пакистану.
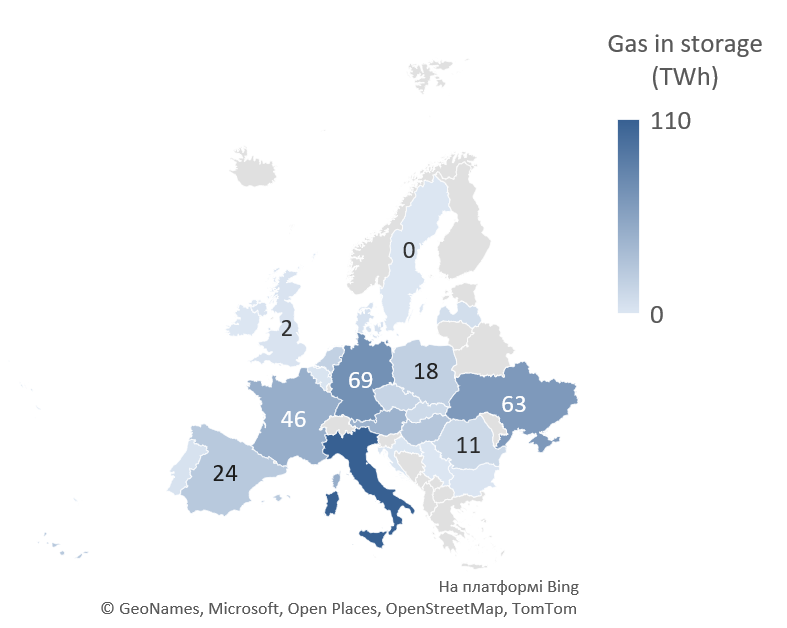
У Європі спостерігається зростання заповненості газових сховищ, незважаючи на те, що європейським ф’ючерсним ринкам газу все ще бракує структури ринку, необхідної для стимулювання заповнення. Європейські сховища газу залишаються на найнижчій точці за чотири роки і рівень заповненості по всій Європі зараз становить 35,85%, а щоденна активність закачування залишається обмеженою. Хоча темпи закачування нещодавно покращилися, ринок залишається вразливим напередодні літа.
Таким чином для трейдерів занепокоєння більше не зосереджене на одній події. Ринки газу зараз реагують на поєднання тривалих перебоїв у постачанні СПГ, жорстких умов зберігання у сховищах та зростаючої глобальної конкуренції за постачання газу.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,11 млн куб. м на добу, без змін відносно попереднього тижня. Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був відсутнім. В сховищах України знаходилось 10,55 (+2,13%) млрд куб. м природного газу. Відбір з ПСГ був відсутнім, натомість спостерігалося закачування - близько 31 млн куб. м на добу.