

Ціна газу: Україна та Європа. Огляд ринку 11 - 15 березня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали різнобічних коливань, загалом зберігаючи тенденцію до зниження.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом березня 2024 року, квітня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: НЕП, Стальканат, РП-Груп, Оператор ГТС України, Укрнафта, ГПК Нафтогаз Трейдинг, Крафт Енерджи.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була нижчою за показник понеділка на 0,39%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 33600 тис. куб. м. природного газу. Найбільші обсяги – 19000 тис. куб. м. придбав Оператор ГТС України – ресурси березня та квітня в ГТС.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ПСГ, де було продано 22 тис. куб. м.
Європейський ринок
На газових ринках Європи пропозиція продовжує домінувати над попитом, а імпорт СПГ та запаси газу залишаються вищими за історичні рівні. Деякі тимчасові фактори підвищення, які спостерігалися позаминулого тижня – геополітичний ризик, слабкі показники вітрогенерації та перехід виробництва електроенергії з вугілля на газ – тепер зникли, оскільки переважає ширша картина пропозиції СПГ.
У четвер на основних європейських газових і енергетичних хабах відбувся значний приріст, коли спостерігалися значні рухи цін вгору, що були викликані повідомленнями з Японії про землетрус магнітудою 5,8 у районі Фукусіми. Новини з Японії викликали занепокоєння щодо можливого закриття атомних станцій у регіоні Фукусіма та по всій Японії. Нещодавнє відновлення роботи атомних електростанцій в Японії призвело до зниження попиту на газ для виробництва електроенергії. Будь-яке закриття діючих ядерних реакторів у Японії може призвести до збільшення попиту на СПГ, оскільки газові електростанції компенсують втрату ядерних потужностей. Ринок також отримав інформацію з США, де ціни зросли через більші, ніж очікувалося, відбори зі сховищ. Це було викликано тим, що великі комунальні підприємства США відібрали газ зі сховищ, готуючись до прогнозованої холодної погоди.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 14.03.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 25,77 | 27,38 | 25,37 | 27,46 | 22,84 | 25,76 |
| M+1 | 26,36 | 27,46 | 26,1 | 28,81 | 26,6 | 27,07 |
| Q+1 | 26,38 | 27,5 | 26,22 | 28,98 | 26,57 | 27,13 |
| S+1 | 26,51 | 27,65 | 26,4 | 28,81 | 26,78 | 27,23 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 5,37%. Ціни квартал наперед були вищими за спотові ціни в середньому на 5,61%. Ціни сезон наперед із середнім значенням 27,23 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 6,02%.
Еталонний місячний контракт на голландському хабі TTF на торгах у п’ятницю згідно з Ice Endex зріс до 26,69 євро/МВт.г. на тлі підвищення інтересу до палива з Азії через холодну погоду та зміцнення вуглецевого ринку та деяке скорочення пропозиції через поєднання триваючого збою на експортному терміналі СПГ у США Freeport.
Квітневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер, 14 березня, на рівні 304 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 270 доларів США за тис. куб. м.
За підрахунками, промисловий попит на газ у Європі зріс на 12% у річному обчисленні в січні та приблизно на 6% у лютому. Надалі промисловий попит має зрости на 5,5 млрд кубометрів, оскільки економіка ЄС відновиться у ІІ півріччі, тоді як побутовий попит на газ має зрости на 12 млрд кубометрів за нормальних погодних умов.
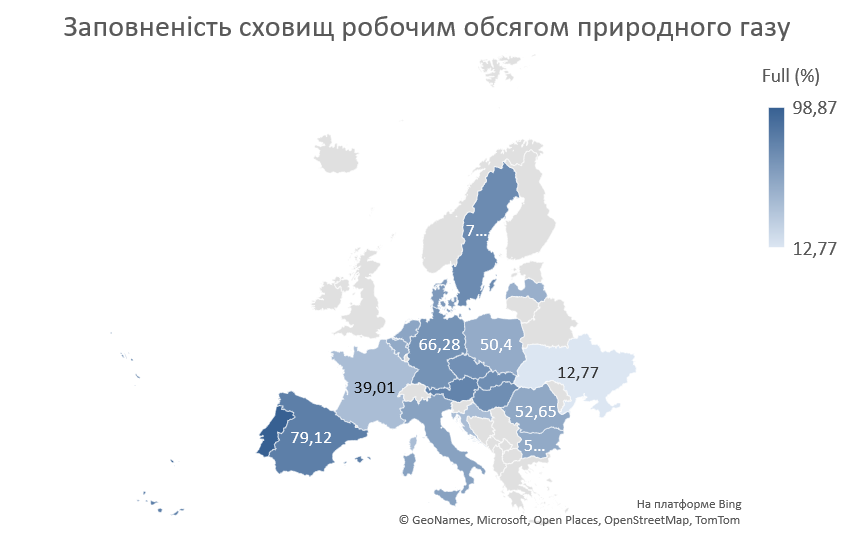
Рівень сховищ газу в ЄС впав до 59,9% (686 ТВт.г.), згідно з останніми даними Aggregated Gas Storage Inventory на 13 березня, порівняно із середнім п’ятирічним показником у 42,7% для цієї пори року.
Запаси СПГ у ЄС станом на 13 березня становили 3,987 млн куб. м, згідно з даними Aggregated LNG Storage Inventors. Експерти ринку відзначили залежність від глобальних ринків СПГ, а це означає, що раптово з’явилася залежність від економічного розвитку Китаю та попиту на газ у Китаї, чого європейський ринок не бачив в минулому.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 69,81%.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 8 березня 2024 р. складав 2,325 млрд куб. футів. Експорт LNG із США у березні становив 2,8 млн т станом на 11 березня, збільшившись на 2,12 млн т за тиждень. Із загального обсягу 29% було поставлено до Європи, а близько 16% – до Азії.
Минулого тижня в нафтовій галузі продовжувались атаки у Червоному морі, що призвело до перших жертв конфлікту та подальшого порушення ринку. Криза підтримує ціни на нафту з лютого. Перегляд Міжнародним енергетичним агентством у бік збільшення свого прогнозу попиту на нафту на 2024 рік у поєднанні зі скороченням запасів у США а також очікуване весняне зростання попиту на нафту в Китаї минулого тижня додали імпульсу до зростаючого тренду ринку. Нафта марки Brent торгувалася 15 березня на рівні 84,81 доларів США за барель.
Баланс газу в Україні
Імпорт природного газу минулого тижня був наявним з Угорщини, на середньодобовому рівні 1,43 млн. куб. м. Спостерігались експортні потоки з «митного складу» до сусідніх країн. Експорт порівняно з минулими періодами збільшився, залишаючись на середньому рівні 3,53 млн. куб. м. на добу. В сховищах України знаходилось близько 8 млрд. куб. м., добовий відбір складав 45 млн. куб. м. на добу – у зв’язку з збереженням теплої погоди.
Публічні закупівлі
На минулому тижні було проведено 7 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 819,90 тис. куб. м. природного газу на суму 9,14 млн. грн. Найбільший контракт отримано ТОВ "Ю-ГАЗ", яке поставить у Київський національний економічний університет імені Вадима Гетьмана 350,00 тис. куб. м. природного газу за початковою ціною 11,30 грн./куб. м. Середня ціна зросла та склала 11,34 грн. за куб. м. Ціни коливалися у діапазоні від 10,88 до 12,09 грн. за куб. м.
Цікаве за тиждень
Минулого вівторка Європейська комісія оголосила п’ятий короткостроковий спільний тендер на закупівлю газу через AggregateEU, що охоплює закупівлю газу з травня 2024 року до березня 2025 року. Учасники матимуть час до 18 березня, щоб подати заявку, а процес зіставлення триватиме до 27 березня.
Іноземні замовники продовжують транспортувати природний газ до України. За січень-лютий 2024 року до України надійшло понад 60 млн куб. м газу, здебільшого в режимі short-haul. Також за інформацією аукціонних платформ, потужності операторів ГТС сусідніх держав далі активно бронюються трейдерами для транспортування газу до України. Генеральний директор Оператора ГТС України Дмитро Липпа зазначив, що транспортування іноземного газу до України є позитивною оцінкою діяльності компанії.


