Ціна газу: Україна та Європа. Огляд ринку 10 - 14 серпня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом серпня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрнафта, ЛТК Електрум тощо. Загалом у секції продано 25,3 млн куб. м природного газу – ресурсу серпня 2026 року. Успішними були позиції на купівлю від Оператора ГТС України, Укрзалізниці та Концерну «МТМ».
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку, в ГТС і ПСГ. Загалом було укладено 57 біржових угод загальним обсягом 2047 тис. куб. м.
Цінова динаміка TTF повернулася до зростання після спаду на початку серпня, коли ціни опускалися до 52,4 євро/МВт.г. Тиждень, що минув, продемонстрував стрімке відновлення котирувань на європейському газовому хабі TTF, оскільки надії на мирне вирішення судноплавства в Ормузі знову були розвіяні після того, як Іран дав зрозуміти, що однієї лише угоди з Оманом буде недостатньо.
Базові фронт-місячні ф’ючерси на нідерландському хабі TTF розпочали тиждень із різкого стрибка на 8,09% у понеділок (до 61 євро/МВт.г.) і протягом усього тижня впевнено трималися вище 60 євро/МВт.г. Таким чином ринок знову повернувся до психологічної позначки, що свідчить про збереження високої нервової напруги серед трейдерів та чутливість до будь-яких новин щодо постачання. Ринок не очікує суттєвого здешевлення енергоносіїв найближчим часом. Протягом останніх 8 тижнів хедж-фонди накопичили найбільшу чисту «довгу» позицію (ставки на зростання ціни) на контракти нідерландського хабу TTF. Це є свідченням того, що спекулятивні та інституційні інвестори продовжують закладати у свої стратегії подальше зростання цін на газ в Європі, готуючись до потенційних дефіцитів у міру наближення зимового опалювального сезону.
Загалом за останній місяць ціни на європейський природний газ зросли більш ніж на 11,3%, а в річному вимірі (порівняно з аналогічним періодом минулого року) котирування злетіли на 95,6%.
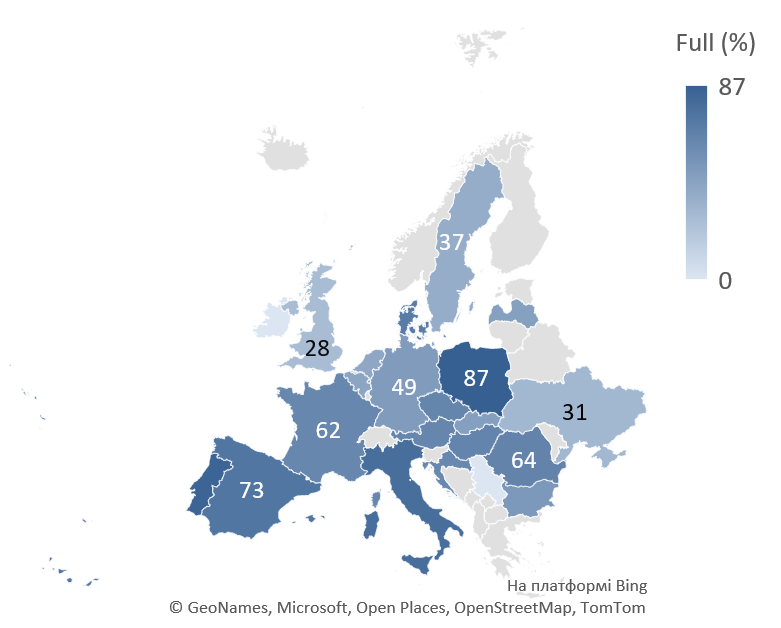
У понеділок також спостерігалося небажане скорочення зимових поставок з Норвегії, оскільки планове технічне обслуговування родовища Ormen Lange було продовжено на 4 місяці. Спочатку планувалось, що 8,9 млн куб. м/добу буде зупинено з 13 липня по 1 жовтня. Однак норвезький оператор газової системи Gassco переглянув деталі зупинки, вказавши, що тепер вона триватиме до 1 лютого 2027 року. Сукупна заповненість газових сховищ Європи залишається стійко нижчою за 60%, становлячи 59,66% згідно з останніми даними AGSI на 12.08.26 р. Це найнижчий рівень заповнення за рік з початку ведення обліку у 2014 році, що на 13% менше, ніж минулорічний рівень, і на 16% менше, ніж середній показник за 12 років. Темпи поповнення також значно нижчі, ніж ті, що були встановлені під час сезону закачування 2025 року. Однак після кризи 2022 року абсолютний попит на газ у Європі також суттєво знизився, тому слід враховувати це у порівнянні з попередніми роками.
Баланс на ринку залишається дуже чутливим до будь-яких змін у геополітичних перспективах, але фактор, що світові потужності СПГ зростуть на 5,6% у 2026 році, що буде підтримано 27% збільшенням виробництва в США та Канаді надає оптимізму.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,65 млн куб. м на добу (+ 0,05 млн куб. м від показника попереднього тижня). Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був присутнім лише до Молдови 10 серпня. В сховищах України знаходилось 13,94 (+1,8%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 38 млн куб. м на добу.