Ціна газу: Україна та Європа. Огляд ринку 1 - 5 червня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом червня та липня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ВК Укрнафтобуріння, ГПК Нафтогаз Трейдинг, МХП Еко Енерджи, Оператор ГТС України тощо. Протягом тижня у секції продано 3000 тис. куб. м природного газу – ресурсу червня в ПСГ. Успішною була позиція на купівлю Укрзалізниці за ціною 21500 грн. /тис. куб. м без ПДВ. Активність учасників не була високою на початку місяця.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 62 угоди загальним обсягом 2230 тис. куб. м.
Поточного тижня ризик волатильності у Європі став вищим. TTF наприкінці тижня тримався вище 48 євро/МВт·год і йшов до тижневого зростання після минулотижневого зняття частини геополітичної премії. Основний сигнал: ринок не побачив комфортного надлишку газу. Навіть коли окремі новини дають короткий імпульс для цього, низькі сховища, конкуренція за СПГ і зимова премія в енергетичному сегменті обмежують простір для стійкого зниження.
Минулого тижня геополітичний фактор знову створював підвищувальний тиск на ціни. Якщо раніше ринок частково закладав швидке відновлення нормального судноплавства через Ормузьку протоку, то зараз переговори США та Ірану не дали чіткого прогресу, а ризик триваліших перебоїв у Перській затоці повернувся і відобразився в ціні. Для Європи важлива не тільки пряма залежність від цього маршруту, а глобальний ефект: менше вільних СПГ-вантажів, сильніша конкуренція з Азією і дорожчі LNG-партії з можливістю швидкого перенаправлення.
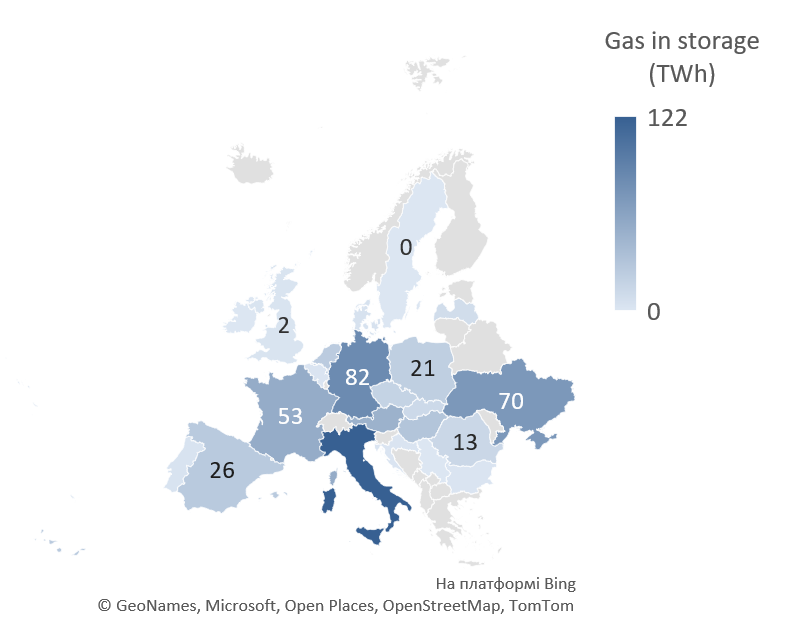
Заповненість європейських газових сховищ станом на 03.06.2026 р. була близько 41,3%, або 467 ТВт·год. Це вище, ніж наприкінці травня, але все ще нижче комфортної сезонної траєкторії. Окремий ризик - регіональна асиметрія: у Німеччині рівень був близько 33%, тобто суттєво нижче звичного рівня для початку червня. Тому середня цифра по ЄС не знімає питання щодо швидкості закачування в ключових країнах. Головна проблема зі сховищами - темп, а не сам факт закачування. Закачування з початку весняного сезону йдуть приблизно на 20% повільніше, ніж торік, а негативні сезонні спреди зменшують стимул купувати газ улітку для продажу взимку. Відповідно, сильні LNG надходження можуть заспокоювати TTF, але слабкі поставки, спека в Азії або нові обмеження навколо Перської затоки швидко повернуть премію за ризик.
СПГ залишається головним містком між європейським балансом і глобальною конкуренцією. У травні експорт СПГ зі США знизився через ремонти до 10,2 млн тонн, тоді як частка поставок до Азії зросла на тлі вигіднішого JKM/TTF-спреду. Європа залишалась найбільшим напрямком, але її частка зменшилась. Це означає, що ЄС потрібно одночасно поповнювати сховища і конкурувати за спотові вантажі, не допускаючи різкого подорожчання літньої закачки.
По трубопровідному газу фокусом була Норвегія: на початку тижня ризик страйку з 5 червня підтримував ціни, але в п’ятницю цей ризик був знятий після угоди між компаніями та профспілками. Однак Норвегія все одно лишається ключовим постачальником, тому ремонти і позапланові зупинки залишаються важливими тригерами.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу (-27% до попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 11,28 (+2,27%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 35 млн куб. м на добу.