

Ціна газу: Україна та Європа. Огляд ринку 1 - 31 жовтня 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого місяця спостерігалась волатильність цін як в Європі, так і в Україні, активність торгівлі була досить низькою.
Українська енергетична біржа
Минулого місяця тривала торгівля ресурсом жовтня, листопада, грудня 2023 року. Загалом позиції на купівлю та продаж природного газу формували 8 компаній: Нексттрейд, Крафт Енерджи, Нафтогаз України, Електро-газ, Укрнафта, Нью Енерджі Юкрейн, Полтавагаз, Ак Київводоканал.
Стартові ціни ресурсів мали різносторонню динаміку протягом місяця. Спостерігався значний розрив між пропозиціями на продаж та купівлю, а там, де він зменшувався, було зафіксовано угоду. Ціни пропозицій на продаж мали тренд до повільного зниження протягом місяця.
Реалізованою була позиція на купівлю Київводоканалу. Компанії вдалося придбати 360 тис. куб. м. природного газу ресурсу листопада за ціною 14637 грн./тис. куб. м. без ПДВ 23 жовтня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на всіх сегментах ринку, в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ГТС та ПСГ. Загалом було укладено угод обсягом 107 тис. куб. м. Протягом місяця було зафіксовано зниження ціни. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Ціни на ф’ючерси TTF М+1 залишаються в діапазоні +/- 50 євро/МВт.г четвертий тиждень поспіль. Середня ціна за останній повний тиждень жовтня становила 50,36 євро/МВт.г, що на 0,9% вище середнього показника попереднього тижня.
На газових ринках основна увага зосереджена на поточному розслідуванні пошкодження трубопроводу Balticconnector між Фінляндією та Естонією. Пошкодження нещодавно було «приписано» зламаному якорю китайського контейнеровоза, і очікується, що розслідування триватиме ще кілька тижнів.
Компанія Chevron оголосила про завершення трудового спору на австралійському заводі СПГ. Це має послабити тиск на ціни на газ, але в короткостроковій перспективі розвиток ізраїльського конфлікту визначатиме тенденцію.
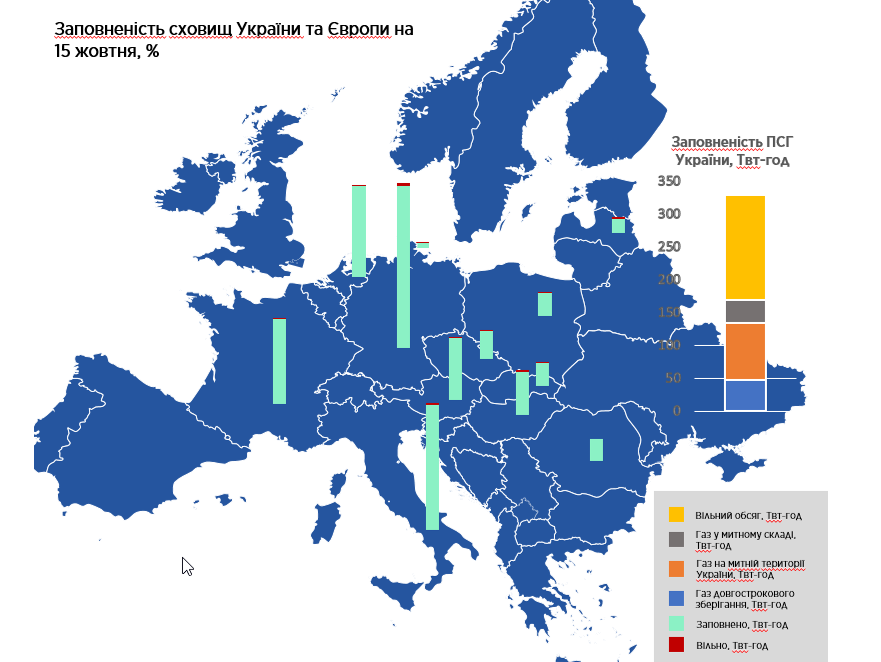
Сховища газу в країнах Євросоюзу практично заповнені, тому серйозних проблем із постачанням взимку не очікується. Навіть із цими запасами ціни залишаються помірно-високими через «нервозність ринку», викликану конфліктом на Близькому Сході, оскільки Ізраїль володіє газовими шельфовими місцями народження Тамар, Левіафан і Кариш. Завдяки цим родовищам Ізраїль постачає газ в Йорданію та Єгипет, будучи найбільшим регіональним гравцем на ринку газу. Ця війна на Близькому Сході та її вплив на маршрути постачання також будуть ретельно досліджуватися учасниками ринку, як і відновлення попиту в Китаї. Прогнози про помірні температури, велику пропозицію та високі рівні європейських запасів дозволяють «утримувати» розрахункові ціни.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 02.11.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 39,89 | 39,14 | 40,02 | 35,33 | 38,32 | 38,54 |
| M+1 | 49,09 | 49,19 | 48,61 | 48,86 | 48,71 | 48,89 |
| Q+1 | 51,22 | 50,22 | 50,57 | 52,95 | 49,3 | 50,85 |
| S+1 | 49,62 | 50,21 | 48,85 | 56,87 | 48,51 | 50,81 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 27,12%. Ціни квартал наперед були вищими за спотові ціни в середньому на 32,32%. Ціни сезон наперед із середнім значенням 50,81 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 32,46%.
Грудневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 632 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 557 доларів США за тис. куб. м.
Ескалація конфлікту в Ізраїлі призвела до цінового ралі наприкінці жовтня і стала одним із факторів, які сприяли зростанню цін на нафту на початку листопада. Ціни на нафту марки Brent на Front-Month на ринку ICE після публікації даних про відновлення економіки Китаю у п’ятницю, 3 листопада, знаходились на рівні 87,24 доллари за барель.
Баланс газу в Україні
Імпорт природного газу з європейського напрямку протягом місяця надходив у середній кількості 13 млн. куб. м. на добу, з усіх чотирьох напрямків. Експортні поставки були практично відсутні. В сховищах України станом на 1 листопада зберігалось 16,02 млрд. куб. м. Це на 1,3 млрд більше, ніж планувалося згідно з прогнозним балансом Кабінету Міністрів України на 1 листопада 2023 року. Міненерго запевнило, що запасів газу достатньо для проходження опалювального сезону. Обсяги природного газу, закачуваного в ПСГ, 31 жовтня складали близько 12 млн. куб. м. Загалом протягом місяця обсяг закачування знижувався, що пов’язано з зниженням інтенсивності імпорту газу в Україну, а також із зростанням споживання.
Публічні закупівлі
Минулого місяця було проведено 22 тендерні процедури із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 1,07 млн. куб. м. природного газу на суму 15,92 млн. грн. без ПДВ. Найбільший контракт отримано ГАЗЕНЕРГО-ТРЕЙД, який поставить НБУ 440,82 тис. куб. м. природного газу за початковою ціною 14,93 грн./куб. м. без ПДВ. Середня ціна зросла та склала 14,89 грн. за куб. м. Ціни коливалися у діапазоні від 14,34 до 16,63 грн. за куб. м.
Цікаве за тиждень
За сім місяців з ЄС та Молдови до України надійшло понад 3,2 млрд куб. м природного газу. Основні обсяги належать іноземним компаніям та надійшли для зберігання в українські ПСГ. Південна гілка української ГТС, яка є частиною Трансбалканського коридору, цього року активно використовувалась для комерційних поставок газу з Румунії. Здебільшого цим маршрутом транспортувався газ на замовлення іноземних трейдерів для зберігання в Україні, повідомив Оператор ГТС України.
Ціни на LNG тепер тісніше повʼязані до газових хабів, ніж до нафти, повідомляє Gas United. В останніх 27-річних угодах Qatar Energy з Total, Shell і ENI використовується формула з орієнтиром на європейський бенчмарк TTF. А трейдер Vitol і американська Chesapeake Energy напередодні повідомили про контракт на 15 років, в якому ціна залежить від газового індексу на азійському хабі JKM.


