Ціна газу: Україна та Європа. Огляд ринку 07 - 11 вересня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом вересня та жовтня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 6 компаній: ГПК Нафтогаз Трейдинг, ВК Укрнафтобуріння, Черкаситеплокомуненерго, Голден Гейт Енерджі тощо. Загалом у секції продано 21,1 млн куб. м природного газу. Успішними були позиції на купівлю – від Голден Гейт Енерджі, Черкаситеплокомуненерго, ГПК Нафтогаз Трейдинг, на продаж – від ВК Укрнафтобуріння. Ціна рухалася донизу, перетинаючи рубіж 17500 грн без ПДВ у четвер, 10 вересня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку в ГТС і ПСГ. Загалом було укладено 31 біржову угоду загальним обсягом 788 тис. куб. м.
Диверсії на німецьких електропідстанціях, де саморобні вибухові пристрої пошкодили інфраструктуру в Бранденбурзі та Північному Рейні-Вестфалії, посилили відчуття неспокою на європейських газових ринках цього тижня.
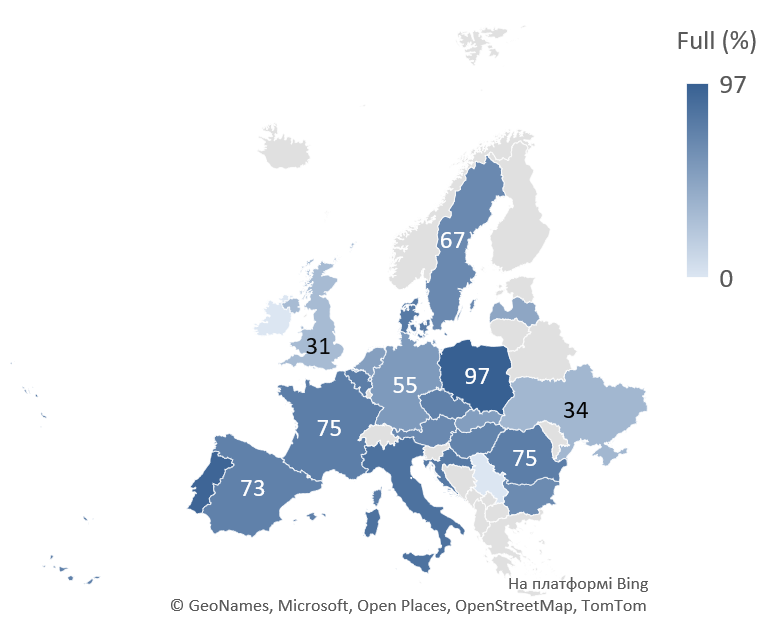
Загальноєвропейські газові сховища були заповнені на 10 вересня лише на 67,64% потужності, згідно з останніми даними AGSI, порівняно з сезонною нормою 82%, і причини цього є як економічними, так і фізичними.
Щодо пропозиції, то спочатку було доступно менше газу для закачування. Ормузька протока залишається предметом суперечок, а відновлення потоків все ще відкладається. У той же час азійська спека збільшила попит на газ для охолодження в регіоні, відволікаючи вантажі СПГ на схід і подалі від європейських покупців. Залишилося лише кілька тижнів літнього закачування, і зараз дуже важко подолати розрив. Різниця в цінах між літніми і зимовими контрактами залишалася занадто вузькою протягом усього сезону, щоб закачування було комерційно вигідним, тому постачальники мали небагато стимулів для створення резервів. Чим нижчі рівні сховищ, тим більше Європа вразлива до стрибків цін взимку, і крива прогнозування враховує цю вразливість, причому ринок не закладає в ціну жодних чинників для зниження вартості до листопада. Трейдери почали обирати стратегію змішаного довгострокового контракту, вважаючи її ефективною в обох випадках: якщо ціни впадуть, покупець лише незначно переплатить через усереднення вартості; якщо ж ціни зростатимуть і далі, такий контракт захистить від наслідків зими, що може стати найдорожчою за останні три роки. Для прикладу, вартість газових контрактів NBP зросла з рівня близько 37,56 фунта стерлінгів за МВт-год у квітні до понад 61 фунти тепер.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,3 млн куб. м на добу (- 0,3 млн куб. м від показника попереднього тижня). Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був присутнім лише до Польщі обсягами до 0,7 млн куб. м. В сховищах України знаходилось 15,05 (+1,68%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 36 млн куб. м на добу.