

Ціна газу: Україна та Європа. Огляд ринку 23 - 27 січня 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні знижувались, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом січня 2023 року, лютого 2023 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Укрнафта, Енерго Збут Транс, СГС.
Стартові ціни ресурсів не мали вираженого тренду, а відрізнялись в залежності від умов позиції.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 375 тис. куб. м. природного газу.
Укрнафта була ініціатором торгів кожного дня, крім понеділка, пропонуючи ресурс в ПСГ. Компанія змогла реалізувати 50 тис. куб. м. природного газу з передачею у січні. Ціна продажу склала 21050 грн. без ПДВ.
У п’ятницю, 27 січня, ініційовано позицію на купівлю ресурсу лютого в ГТС України Енерго Збут Транс, компанія придбала 325 тис. куб. м. за ціною 18582 грн./ тис. куб. м. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ГТС. Загалом було укладено 5 угод обсягом 10 тис. куб. Протягом тижня на короткостроковому ринку було зафіксовано зниження ціни. Так, у п’ятницю біржовий курс склав 19950 грн. за тис. куб. м. без ПДВ.
Середньозважені ціни КСП та маржинальні ціни на природний газ, сформовані за результатами торгів на УЕБ, зображені на графіку нижче.
Європейський ринок
Середина зимового сезону відзначається інтенсивними постачаннями LNG в умовах помірних температур. З початку минулого тижня ціни на природний газ були нижчими за ціни третього тижня січня на новинах про те, що великий експортний об’єкт США має намір відновити постачання LNG.
Біржові ціни на спотовому газовому ринку Європи продовжують знижуватися, ціна на газ на спотовому ринку на хабі TTF в Нідерландах 26 січня знизилася до рівня 55,75 євро/МВт.г., тоді як на 23 січня вона становила 66,65 євро/МВт.г, ціна на ф’ючерси станом на 26 січня з поставкою газу у лютому теж впала.
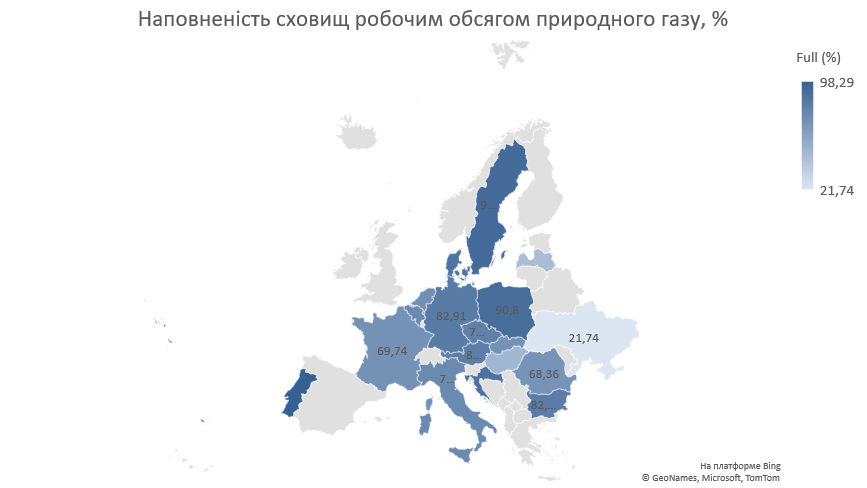
Станом на кінець січня природний газ коштує дешевше ніж рік тому. Цьому сприяє як рекордна наповненість сховищ, так і зниження поставок з росії до мінімального рівня, що знижує ризики. Потоки російського газу окрім Китаю, будуть спрямовані до Казахстану та Узбекистану, які обговорюють можливість нарощування поставок російського газу. Норвегія набула ролі основного постачальника природного газу до ЄС, що колись займала росія.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 26.01.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 56,37 | 59,39 | 55,75 | 63,74 | 61,83 | 59,42 |
| M+1 | 55,67 | 57,32 | 54,1 | 61,719 | 55,69 | 56,90 |
| Q+1 | 57,08 | 58,45 | 56,36 | 62,37 | 57,41 | 58,33 |
| S+1 | 57,71 | 58,81 | 56,99 | 67,2 | 58,25 | 59,79 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здешевлення в середньому на 4,16%. Ціни квартал наперед були нижчими за спотові ціни в середньому на 1,70%. Ціни сезон наперед із середнім значенням 59,79 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 0,65%.
Вартість LNG на глобальному ринку впала після значно м’якшої, ніж очікувалося, зими в Європі. Азіатські спотові ціни на LNG обвалилися майже на 67% від рекордних максимумів, досягнутих у серпні минулого року. Азіатські ринки все ще залишаються досить привабливими, що може призвести до перерозподілу поставок LNG. Хоча «відновлення життя Китаю» підвищить попит на LNG, це, можливо, не буде ключовим чинником впливу на газові ціни у 2023 році. Минулого року він становив лише 8,9% загального попиту на енергоресурси в цій країні, де є кілька доступних альтернатив дорогому LNG (вугілля та російський трубопровідний газ).
Послаблення заходів боротьби з COVID‑19 у Китаї сприяло висхідній тенденції цін ф’ючерсів на нафту марки Brent протягом четвертого тижня січня через очікування відновлення попиту в цій країні. Березневі ф’ючерси на Brent у п’ятницю здорожчали на лондонській біржі ICE Futures до 88,62 за барель, що більш ніж на 10 дол.США вище за мінімум цього року.
Прогнозно, світовий попит на нафту збільшиться на 1.5 млн. барелів на добу в 2023 році, при цьому на частку Китаю доведеться 650 тис. барелів на добу, за яким слідує нафтовий ринок Індії.
Баланс газу в Україні
Цінова ситуація на європейських ринках була сприятливою для імпорту. Він надходив з усіх трьох європейських напрямків. Найбільші обсяги - із Словаччини. Експортні поставки були мінімальними.
В сховищах України станом на 25 січня знаходилось близько 11,09 млрд. куб. м. природного газу. Відбір з ПСГ збільшився у зв’язку з похолоданням та складав до 47 млн. куб. м. на добу.
Порівняно з сховищами європейських країн в Україні наявні досить значні вільні потужності.
Публічні закупівлі
На минулому тижні було проведено 5 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом реалізовано 355,69 тис. куб. м. природного газу на суму 11,12 млн. грн. Найбільший контракт отримав ОПЕРАТОР ЕНЕРГІЇ, який поставить в Спеціалізоване підприємство комунально-побутового обслуговування 249,99 тис. куб. м. природного газу за початковою ціною 35,08 грн./куб. м. Середня ціна зросла та склала 26,41 грн. за куб. м. Ціни коливалися у діапазоні від 20,12 до 35,08 грн. за куб. м.
Цікаве за тиждень
Німеччині знадобиться щонайменше три роки на створення енергоінфраструктури, необхідної для повного заміщення російського газу поставками LNG. До 2026 року Німеччина має намір створити інфраструктуру, необхідну для імпорту 56 млрд. куб. м LNG - такий обсяг газу Німеччина імпортувала з росії в 2021 році. До 2030 року потужності мають досягти обсягу 76,5 млрд куб. м — це близько 80% загального споживання газу в Німеччині 2021 року. У 2022 році частка російського газу в структурі споживання Німеччиною впала приблизно до 20% із 55% роком раніше. Німеччині вдалося знизити залежність від російського газу за рахунок скорочення споживання, імпорту LNG через сусідні європейські країни та збільшення поставок трубопроводами з Норвегії та Нідерландів.
НКРЕКП на засіданні 24 січня прийняла постанову «Про затвердження Порядку здійснення процедури сертифікації оператора газосховищ». Порядок розроблений НКРЕКП з метою імплементації норм європейського законодавства, забезпечення сертифікації оператора газосховищ, приведення його діяльності до міжнародних стандартів та дотримання вимог щодо запобігання ризиків для безпеки постачання природного газу та на виконання вимог чинного законодавства України.


