

Ціна газу: Україна та Європа. Огляд ринку 13-17 лютого 2023 р.

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні знижувались, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом лютого 2023 року, березня 2023 року. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: Укрнафта, Енерджі Трейд Груп, Крафт Енерджи, ПГНК, Тепла Енергетична Компанія, Де Трейдинг, ДДЗ-Сервіс.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу лютого в ПСГ була нижчою за показник понеділка на 1,04%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом реалізовано 4140 тис. куб. м. природного газу.
Станом на п’ятницю, 17 лютого, котирувальна ціна ресурсу лютого в ГТС (передплата) склала 18 892,36 грн. без ПДВ, лютого в ПСГ (передплата) - 19 512,50 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на всіх сегментах ринку, в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ГТС. Загалом було укладено 17 угод обсягом 48 тис. куб. м. Протягом тижня на короткостроковому ринку було зафіксовано зниження ціни. Так, у п’ятницю біржовий курс внутрішньодобового ринку в ГТС склав 19162,50 грн. без ПДВ, що на 287,50 грн. нижче за показник понеділка.
Середньозважені ціни КСП та маржинальні ціни, сформовані за результатами торгів на УЕБ, представлені на графіку нижче.
Європейський ринок
Третього тижня лютого високий рівень європейських запасів у ПСГ продовжував знижувати вплив на ціни ф’ючерсів на природний газ. Протягом минулого тижня менш нижчі температури, відновлення потоків газу з Норвегії та відновлення експорту скрапленого природного газу із заводу у Фріпорті в США посприяли зниженню цін на ф’ючерси на газ TTF.
Комісар з економіки Паоло Джентилоні заявив, що ризики рецесії та нестачі газу зникли та загроза нестачі газу в Євросоюзі виглядає менш серйозною, ніж кілька місяців тому, але її все ще не можна не брати до уваги.
Європейські газові сховища заповнені на 65 %. Прогнозно, до кінця березня у сховищах залишиться понад 50 мільярдів кубометрів газу, зокрема, завдяки «м’якій» погоді, збільшення імпорту LNG та значного падіння споживання газу.
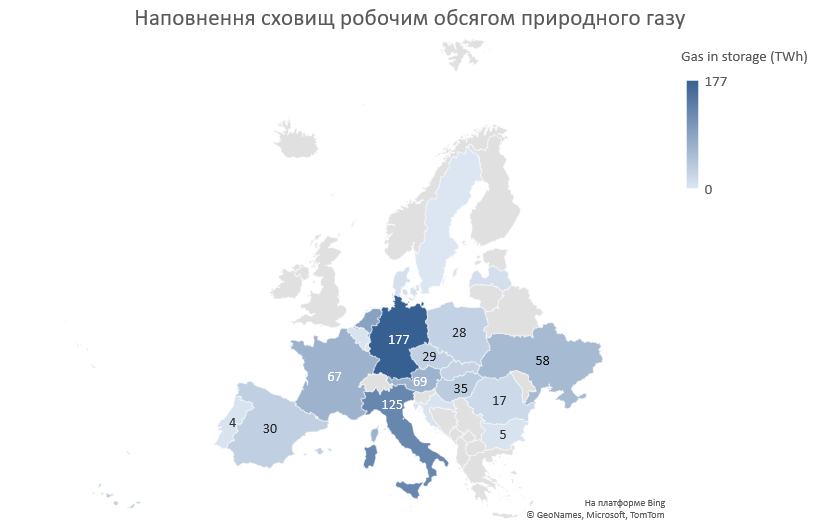
Відбулося зниження цін спотового LNG для доставки до Північної Азії. Минулого тижня вони впали до 600 дол. за тис. кубометрів, що є найнижчою ціною із серпня 2021 року. Головна причина – зниження попиту в КНР у січні до 6,12 млн. тонн, а на лютий планово узгоджено 4,47 млн. тонн. Імпорт LNG Євросоюзом у січні склав 13,4 млн. тонн. Очікувано, конкуренція між Азією та Європою зростатиме у 2023р.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 16.02.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 51,98 | 53,91 | 51,57 | 53,58 | 54,89 | 53,19 |
| M+1 | 52,82 | 53,73 | 52,03 | 58,863 | 52,98 | 54,08 |
| Q+1 | 53,58 | 54,93 | 52,78 | 57,54 | 53,11 | 54,39 |
| S+1 | 54,06 | 55,03 | 53,26 | 56,91 | 54,09 | 54,67 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 1,71%. Ціни квартал наперед були вищими за спотові ціни в середньому на 2,29%. Ціни сезон наперед із середнім значенням 54,67 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 2,82%.
Загалом, у третій тиждень лютого ціни ф’ючерсів на нафту марки Brent трималися на досить високому рівні. На це вплинули перебої з поставками, пов’язані із землетрусом у Туреччині та підвищення офіційних цін Саудівської Аравії для азіатського ринку. Крім того, зростанню цін сприяло й оголошення росією про скорочення видобутку наступного місяця у відповідь на введені проти цієї країни санкції. Але ціна Brent впала до мінімуму за півтора тижні у п’ятницю, 17 лютого 2023 р: квітневі ф’ючерси на сорт Brent на лондонській біржі ICE Futures подешевшали до 82,96 дол. за барель.
Угода про скорочення виробництва нафти, досягнута у рамках альянсу ОПЕК+, збережеться до кінця 2023 року.
Імпорт російської нафти до країн Євросоюзу вже зменшився на 90%, заявила комісар ЄС з енергетики Кадрі Сімсон минулого тижня.
Баланс газу в Україні
Цінова ситуація на європейських ринках була сприятливою для імпорту. Він надходив з усіх трьох країн ЄС та Молдови (до 14.02). Найбільші обсяги - із Словаччини. Експортні поставки були практично відсутніми.
В сховищах України станом на 17 лютого знаходилось близько 10 млрд. куб. м. природного газу. Відбір з ПСГ зменшився у зв’язку з потеплінням та складав до 55 млн. куб. м. на добу.
Порівняно з сховищами європейських країн в Україні наявні досить значні вільні потужності.
Цікаве за тиждень
У ЄС запрацював тимчасовий механізм обмеження цін на газ. З 15 лютого діє цінова стеля на російський газ у розмірі 180 євро за мегават годину (близько 2 тис.дол. за 1 тис. куб. м.). Корекція ринку запускатиметься автоматично за одночасного дотримання двох умов: якщо ціна місячного ф’ючерсу на європейському хабі TTF три робочі дні триматиметься вище 180 євро за мегават годину і якщо ця ціна буде на 35 євро вищою, ніж індикативна вартість LNGна світових ринках.
Єврокомісар з економіки Паоло Джентілоні зробив заяву, що в ЄС планують запустити спільні закупівлі газу до кінця кварталу. У рамках цього механізму газові компанії союзу та компанії, які споживають «блакитне паливо» в країнах ЄС, нададуть свої потреби у його імпорті. Обов’язковим буде зібрати заявки приблизно на 13,5 мільярда кубометрів із усіх країн союзу, тобто на 15% від зобов’язань держав ЄС щодо наповнення підземних сховищ газом. російський газ через цей механізм купувати не можна буде.


