

Ціна газу: Україна та Європа. Огляд ринку 09 - 13 січня 2023 р.

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні мали тренд на зниження, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом Укрнафти у ПСГ. Загалом було сформовано 9 позицій на продаж природного газу, по 6 з яких відбулась реалізація.
Стартові ціни ресурсів знижувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу січня в ПСГ була нижчою за показник понеділка на 2,04%.
Загалом продано 17,78 млн. куб. м. природного газу та укладено 22 біржові свідоцтва.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ГТС. Загалом було укладено 5 угод обсягом 17 тис. куб. м. Протягом тижня на короткостроковому ринку було зафіксовано зниження ціни. Так, у п’ятницю біржовий курс внутрішньодобового ринку в ГТС склав 21650 грн. за тис. куб. м. без ПДВ.
Європейський ринок
На тлі теплої погоди спотові ціни на природний газ продовжують знижуватись на нідерландському хабі TTF, а попит на опалення в Європі виявився нижчим за середній протягом останніх 10 років. Трейдери переглянули свої позиції з приводу можливої нестачі поставок.
Наприкінець минулого тижня ф’ючерси на газ у Європі зросли на фоні прогнозів про похолодання у другій половині січня та очікувань зниження вітрової генерації. Станом на 12 січня ціна на ф’ючерси на поставку газу у лютому на хабі TTF становила 66,67 євро/МВт-год.
Доля імпорту LNG до ЄС становить 40% і в основному надходить через термінали. Постачання LNG до Європи, що продовжуються, забезпечило досить вагому підтримку запасів газу в ЄС на цей період року. США залишається найбільшим постачальником LNG до Європи, до цього частка трубопровідного газу була значною. Основними постачальниками трубопровідного газу для ЄС були рф та Норвегія.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 12.01.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 65,82 | 68,56 | 64,91 | 65,98 | 67,84 | 66,62 |
| M+1 | 67,47 | 68,34 | 66,69 | 69,09 | 67,46 | 67,81 |
| Q+1 | 69,67 | 72,06 | 68,82 | 72,87 | 69,52 | 70,59 |
| S+1 | 70,34 | 76,45 | 69,52 | 74,24 | 70,28 | 72,17 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здешевлення в середньому на 1,79%. Ціни квартал наперед були вищими за спотові ціни в середньому на 5,97%. Ціни сезон наперед із середнім значенням 72,17 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 8,34%.
З початку минулого тижня Газпром підтримує транзит газу через Україну на рівні 35+ млн куб. м, порівняно зі 40 млн куб. м останніми місяцями.
На фоні скасуванння КНР антиковідних обмежень і зростання попиту 12 січня ф’ючерси на Brent торгувалися в районі 83,9 дол. США за барель. Ф’ючерси на нафту Brent подорожчали 13 січня до 84,58 дол. США за барель.
Urals торгувалася минулого тижня в діапазоні 51-56 дол.США за барель — нижче за введений ЄС і країни G7 обмеження цін на нафту. Ембарго ЄС та обмеження ціни на російську нафту зробили росію все більш залежною від Китаю, Індії та Турчеччини, і тому рф змушена продавати нафту зі знижкою, щоб конкурувати з постачанням з Близького Сходу. Окрім цього, рф торгує марками ESPO, Sokol, Vityaz, Arco і Novy Port, які раніше майже повністю постачалися до Європи, та Varandey що не підпадають під санкції.
Баланс газу в Україні
Цінова ситуація на європейських ринках була сприятливою для імпорту. Він надходив з усіх трьох європейських напрямків. Найбільші обсяги - із Словаччини. Експортні поставки були відсутні.
В сховищах України станом на 11 січня знаходилось близько 11,8 млрд. куб. м. природного газу. Відбір з ПСГ складав до 57 млн. куб. м. на добу.
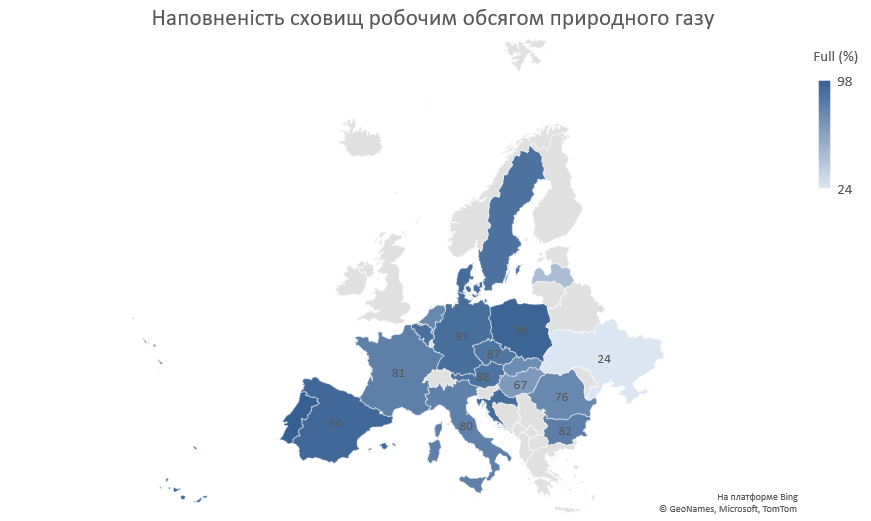
Порівняно з сховищами європейських країн в Україні наявні досить значні вільні потужності. Зараз у європейських ПСГ на 33-34 млрд куб. м газу більше, ніж було минулого року. Рівень їхньої заповненості становить 82% проти 51% на початку січня 2022 року.
Цікаве за тиждень
Норвегія зможе підтримувати видобуток газу на торішньому підвищеному рівні як мінімум до 2026 року завдяки інвестиціям у розмірі 300 млрд норвезьких крон (30 млрд дол) у нові морські родовища. «Рідко ми бачили таку кількість нафти і газу, видобутого на норвезькому шельфі, як минулого року, і лише зрідка ми бачили такі важливі інвестиційні рішення», — йдеться у річному звіті Норвезького нафтового директорату. Норвегія стала найважливішим постачальником природного газу до Європи після рішення росії скоротити постачання газу на континент після її вторгнення в Україну. За даними NPD, видобуток у скандинавській країні зріс на 8% у 2022 році до 122 млрд кубометрів, що є найвищим показником за п’ять років.
За підсумками 2022 року Європейський Союз став найбільшим у світі покупцем зрідженого природного газу, обійшовши Китай, Японію та Південну Корею. На тлі різкого скорочення постачання російського трубопровідного газу країни Євросоюзу в 2022 році збільшили закупівлі зрідженого природного газу на 58%, до 101 млн т. Це дозволило ЄС стати найбільшим покупцем цього виду палива, обійшовши колишніх лідерів — Китай, Японію та Південну Корею.
Уряд Молдови схвалив рішення про необхідні зміни до законодавства, що відкривають можливості усім компаніям користуватися послугою backhaul (віртуальний реверс) у точці з’єднання з Україною. Для українських замовників послуг відкривається можливість транспортування Трансбалканським коридором газу неросійського походження – з LNG-терміналів у Греції та Туреччині або газу азербайджанського видобутку. Раніше цей механізм використовувався переважно замовниками із самої Молдови.


