Електроенергія: Україна та Європа 5 – 9 лютого 2024 року
Українська енергетична біржа: ринок двосторонніх договорів
Протягом минулого тижня на УЕБ було проведено 16 аукціонів з купівлі/продажу електроенергії в режимі одностороннього аукціону, з яких 8– у комерційних секціях, та 8– у спеціалізованих. Серед ініціаторів були представлені: Гарантований покупець, Центренерго, Укргідроенерго, ПУПи та ОСРи, тощо.
Компанія Центренерго ініціювала аукціони відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонувала базове навантаження та блочні позиції. За результатами компанія реалізувала 19968 МВт.г блочними позиціями (24-7) за цінами в діапазоні 2000 - 2011,81 грн/МВт.г. з постачанням протягом лютого.
Крім того, у спеціалізованій секції минулого тижня Укргідроенерго ініціювало аукціон відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонувало блочні позиції. За результатами компанії реалізувала 5040 МВт.г. блочних позицій (16-23) за середньозваженою ціною 3805 грн/МВт.г. з періодом постачання на лютий, 66176 МВт.г. блочних позицій (16-23) за цінами в діапазоні 3659,45 – 3720,47 грн/МВт.г. з періодом постачання лютий – березень, та 25344 МВт.г. блочної позиції (8-15) за середньозваженою ціною 3010,15 грн/МВт.г. з постачанням на лютий -березень.
За оглядовий період ініціював аукціон Гарантований покупець, пропонуючи блочні позиції денних годин з постачанням на лютий. За результатами торгів компанія реалізувала 23500 МВт.г. блочних позицій за цінами в діапазоні 2756,5 - 3210,8 грн/МВт.г з постачанням 16-29 лютого.
У комерційних секціях компанії переважно здійснювали купівлю/продаж електроенергії навантаженням індивідуального профілю.
| Тип торгів | Обсяг реалізації, МВт.г. |
|---|---|
| Аукціони на виконання ст. 66 ЗУ «Про ринок електричної енергії» | 116 528 |
| Комерційна секція | 13 6962,002 |
| Спеціальні сесії з продажу електричної енергії, виробленої з альтернативних джерел енергії | 23 500 |
| Всього | 276 990,002 |
Станом на 09 лютого сформувались ціни на найчастіше використовувані типи графіків продажу, що представлені на графіку.
Оператор ринку: ринок на добу наперед та внутрішньодобовий ринок
Протягом оглядового періоду ціни були динамічними, знаходившись в діапазоні 2583,00 - 4545,74 грн/МВт.г. Загалом середнє значення середньозваженої ціни за останній тиждень зменшилося на 3,4 % відносно аналогічного показника минулого тижня і становило 3516,75 грн/МВт.г. Найбільша добова ціна склала 4545,74 грн/ МВт-год на 8 лютого, а найменша – 2583 грн/ МВт-год на 4 лютого. Обсяг реалізації за оглядовий період 03 - 09 лютого становить 435,91 тис. МВт.г., (-0,6%).
На ВДР протягом оглядового періоду ціни були також динамічними. Середньозважені ціни змінювалися в діапазоні 2405,45 - 4640,28 МВт.г., а середнє значення середньозважених цін за оглядовий період зменшилося відносно аналогічного показника минулого періоду на 3,5 % і становило 3430,42 грн/МВт.г. Загальний обсяг купівлі-продажу за оглядовий період склав 31,93 тис. МВт.г.
Європейський ринок
Минулого тижня ціни на електричну енергію в більшості країн були нижчими. Зниження попиту обмежило зростання, а в деяких випадках сприяло зниженню цін. Зростання вітрогенерації на більшості ринків, погодні умови, а також зниження цін на природний газ сприяли такій поведінці.
Генерація електроенергії за рахунок вітроустановок у Європі за чотири дні минулого тижня забезпечила 26,7 % потреб регіону, за даними асоціації WindEurope. При цьому країнами-лідерами були Німеччина, Великобританія, Франція та Польща.
Генерація сонячної енергії на основних європейських ринках електроенергії продовжувала зростати завдяки більш тривалому світловому дню. Тенденція зростання виробництва сонячної енергії також позначилася на денних значеннях. Аналітики прогнозують, що потужність сонячних фотоелектричних систем в Європі виросте більше, ніж у будь-якого іншого джерела електроенергії, через введення в систему нових потужностей, запланованих на цей рік, що потенційно призведе до скорочення попиту на дозволи на викиди вуглецю.
Тенденція до зниження попиту зберіглася у Франції та Італії. Попит збільшився в Німеччині, Іспанії, Португалії, Бельгії, Нідерландах та Великій Британії. Загальне споживання енергії в країнах Північної Європи зросло до 60,76 ГВт у минулий четвер. Відповідно до останнього прогнозу ЄС, температура на поточному тижня буде на 0,6°C вище середньої норми, а в наступний четвер підвищиться до 2,7°C вище середнього за 10 днів, що також буде утримувати попит на низькому рівні.
Станом на 8 лютого ціна базової електроенергії у Франції склала 48,96 євро/МВт.г., в Угорщині: 78,54 євро/МВт.г, у Польщі: 94,82 євро/МВт.г.
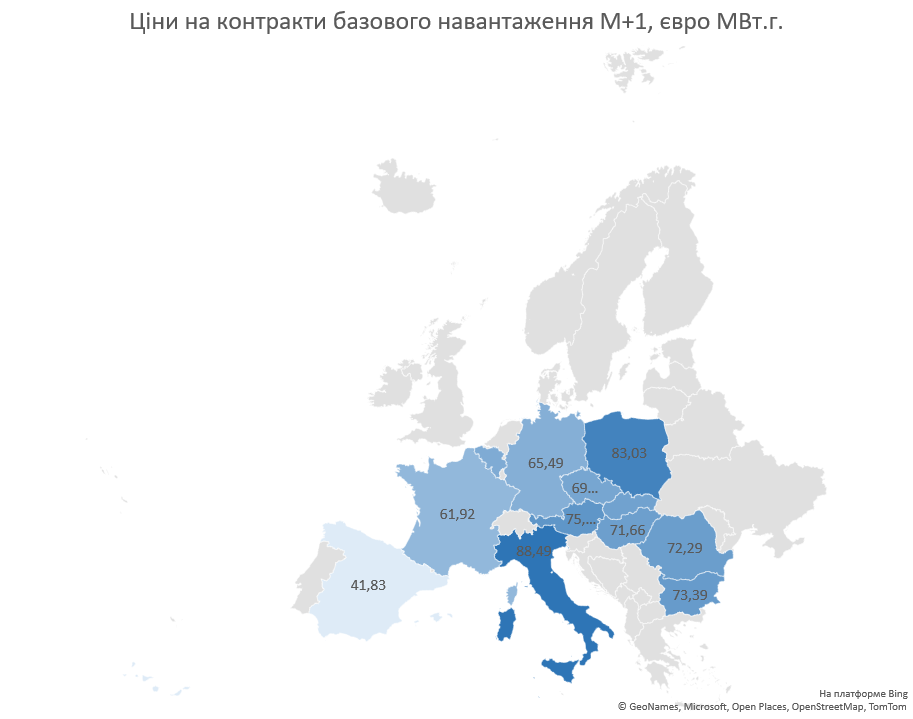
На березень 2024 р. електроенергія торгувалась в діапазоні 62-83 євро/МВт.г.
Місячні ф’ючерси на квітень 2024р. на електричну енергію знизилися в середньому на 5,6%, а на травень 2024 р. ціни в середньому знизились на 6,2% у проаналізованих країнах.
В той же час значно знизились ціни Cal25 у Німеччині, де було досягнуто 2,5-річного мінімуму. За даними EEX ціна впала до 76,65 євро за МВт.г і до найнижчого рівня з 5 серпня 2021 року. Цьому сприяло поєднання «слабкості» ринків газу і СО2. Також контракт М+1 знизився до 66,70 євро/МВт.г. на прогнозах м’якої та вітряної погоди у Німеччині.
На зниження цін на електроенергію в Німеччині відреагував регіон Скандинавії, де контракти на електроенергію на другий квартал впали на 3,15 євро від попереднього дня до 39 євро/МВт.г. Цьому також сприяли більш м’які прогнози погоди зі значними опадами.
Ціни ф’ючерсних контрактів, євро/МВт.г, 08.02.2024
| Тип | Контракт | Дата | Франція | Угорщина | Польща |
|---|---|---|---|---|---|
| Base | Моnth | Mar/24 | 61,92 | 71,66 | 83,03 |
| Аpr/24 | 56,38 | 66,57 | 82,47 | ||
| May/24 | 50,76 | 63,35 | 79,35 |
Ціни на ф’ючерси на права на викиди CO 2 на ринку EEX для еталонних грудневих контрактів 2024 року 8 лютого впали до 23-х місячного мінімуму на аукціоні під тиском зі сторони падіння цін на газ, яке знизило вартість переходу від вугільної генерації та спричинило тиск на ціни на енергоносії у всій Європі. Розрахункова ціна у минулий четвер склала 60,78 євро/т., що на 3% нижче за результати попереднього тижня. Аналітики вуглецевого ринку вбачають, що незважаючи на нинішню тенденцію до зниження, купівля історично дешевих квот на викиди вуглецю в ЄС, ймовірно, стане однією з найбільших можливостей 2024 року.
Спотова ціна енергетичного вугілля в Європі (за API-2) 8 лютого склала 90,58 євро/тонну, що на 1,1% нижче за попередній показник.
Зараз індійські покупці енергетичного вугілля демонструють ознаки швидкого зростання попиту, що значно виріс за останні кілька років на фоні більш високого попиту на електроенергію та промислову діяльність. Імпорт енергетичного вугілля Індією виріс до 180 млн. тонн. у 2023 році і 165,4 млн. тонн. у 2022 році, за даними CAS, в основному за рахунок надходження з Індонезії та Південної Африки. У 2022 р. 15 млн тонн. придбано російського вугілля, а у 2023 - 13 млн тонн. Учасники ринку очікують, що Індія закупить понад 200 млн. тонн. енергетичного вуглецю протягом 2024-25 років.
Внаслідок ворожої атаки минулого тижня у Києві було пошкоджено електромережі, споживачі залишились без світла. Продовжуються обстріли прифронтових областей.
На початку минулого тижня в системі був профіцит. Експорт надходив до Словаччини, Румунії, Молдови. Імпорт електроенергії здійснювався зі Словаччини, Румунії, Молдови, Польщі.
Публічні закупівлі
За минулий тиждень відбулося понад 90 тендерів із закупівлі електроенергії замовниками. Реалізований обсяг 10 найбільших контрактів складає 35,19 млн. кВт.г. на загальну вартість 183,57 млн. грн. без врахування ПДВ. Загалом середня ціна склала 5,10 грн. за кВт.г. без врахування ПДВ. Найбільший контракт отримало ТОВ «Миколаївська електропостачальна компанія», яке поставить в Харківське квартирно-експлуатаційне управління 18 млн. кВт.г. електроенергії за початковою ціною 5,88 грн. за кВт.г. без врахування ПДВ. Інші тендери зображені на графіку нижче. Ціни коливалися у діапазоні від 4,07 до 6,87 грн./кВт.г.
Новини оптового ринку електроенергії
Польська PSE 4 лютого викупила 300 МВт·год надлишкової української енергії. Польський оператор енергосистеми PSE 4 лютого на запит НЕК «Укренерго» надав аварійну допомогу українській енергосистемі шляхом термінової купівлі 300 МВт.г. надлишків електроенергії. Причини виникнення профіциту: зменшення споживання через вихідні та потепління, а також вітряна погода, яка сприяла роботі електростанцій на ВДЕ. Станом на ранок 5 лютого електроенергії, виробленої електростанціями всіх видів, вистачає для забезпечення енергопостачання всіх юридичних та побутових споживачів. Виникнення дефіциту в енергосистемі не прогнозується. За даними Міністерства енергетики, протягом останньої доби після аварійних ремонтів до енергосистеми підключено 4 блоки і корпус ТЕС. У резерві 10 одиниць генеруючого обладнання, які буде задіяно у разі потреби.
Найближчим часом вже стартують спільні аукціони на перетин на JAO для Угорщини та Словаччини. Найближчим часом на майданчику JAO будуть проведені перші спільні аукціони з розподілу пропускної спроможності міждержавних перетинів для напрямів Словаччина-Україна та Угорщина-Україна.