Електроенергія: Україна та Європа 4 - 8 вересня 2023 року
Українська енергетична біржа: ринок двосторонніх договорів
Протягом минулого тижня на УЕБ було проведено 12 аукціонів з купівлі/продажу електроенергії в режимі одностороннього аукціону, з яких 7 – у комерційних секціях, та 5 – у спеціалізованих. Серед ініціаторів були представлені: Енергоатом – Трейдинг, Харківська ТЕЦ-5, Укргідроенерго, ПУПи та ОСРи тощо.
Компанія Енергоатом-Трейдинг ініціювала аукціони відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонувала базове навантаження з постачанням у другій, третій декаді вересня. Компанія не змогла реалізувати електричну енергію.
Компанія Харківська ТЕЦ -5 ініціювала аукціони відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонувала базове навантаження з постачанням у вересні. Компанія змогла реалізувати 14400 МВт.г. базового навантаження за середньозваженою ціною 4000 грн/МВт.г.
Компанія Укргідроенерго ініціювала аукціон, де пропонувала блочні позиції (8-23) за стартовою ціною 4800 грн/МВт.г. За результатами компанія не змогла реалізувати електричну енергію.
За оглядовий період ініціював аукціони Гарантований покупець, пропонуючи блочні позиції денних годин з постачанням на вересень. За результатами торгів компанія реалізувала 108000 МВт.г. електроенергії за цінами в діапазоні 1805,87 - 3128,78 грн/МВт.г. з постачанням на другу декаду вересня.
У комерційних секціях компанії переважно здійснювали закупівлю електроенергії навантаженням індивідуального профілю.
| Тип торгів | Обсяг реалізації, МВт.г. |
|---|---|
| Аукціони на виконання ст. 66 ЗУ «Про ринок електричної енергії» | 14 400 |
| Комерційна секція | 50 032,553 |
| Спеціальні сесії з продажу електричної енергії, виробленої з альтернативних джерел енергії | 108 000 |
| Всього | 172 432,553 |
Станом на 8 вересня сформувались ціни на найчастіше використовувані типи графіків продажу, що представлені на графіку.
Оператор ринку: ринок на добу наперед та внутрішньодобовий ринок
Протягом оглядового періоду ціни були динамічними, знаходившись в діапазоні 3594,27 - 4314,10 грн/МВт.г., в межах ±9 % відхилення відносно середньотижневого значення. Загалом середнє значення середньозваженої ціни за останній тиждень зменшилося відносно аналогічного показника минулого тижня і становило 3995,42 грн/МВт.г. (-5,4 %). Всього на РДН за оглядовий період було реалізовано 280,35 тис. МВт.г. (-22 %).
На ВДР протягом оглядового періоду ціни були ще більш динамічними. Середньозважені ціни змінювалися в діапазоні 2607,05 - 5304,90 МВт.г., а середнє значення середньозважених цін за оглядовий період зменшилося відносно аналогічного показника минулого періоду на 18,2 % і становило 3833,13 грн/МВт.г. Загальний обсяг купівлі-продажу за оглядовий період склав 16,15 тис. МВт.г.
Європейський ринок
За підсумками місяця, що минув, зниження цін на європейських ринках електроенергії в порівнянні з аналогічним періодом минулого року було викликано падінням середньої ціни на газ і зниженням споживання. Крім того, виробництво вітрової та сонячної енергії збільшилося майже на всіх аналізованих ринках. З іншого боку, зростання середньої ціни на газ у порівнянні з попереднім місяцем, загальне падіння виробництва сонячної енергії та зниження виробництва енергії вітру на таких ринках, як Німеччина та Франція, а також зростання попиту на деяких ринках, сприяло зростанню цін у порівнянні з липнем. В результаті середньомісячна ціна перевищила 90 євро/МВт.г майже на всіх європейських ринках електроенергії. Найвища місячна ціна у 111,89 євро/МВт.г., була зареєстрована на ринку IPEX в Італії. На інших ринках середні значення склали від 90,87 євро/МВт.г. на ринку EPEX SPOT у Франції до 97,86 євро/МВт.г. на ринку MIBEL у Португалії. При цьому найбільше падіння відбулося на ринку Скандинавії – 85% і був найнижчим з грудня 2020 р.
Минулого тижня ціни на європейських ринках електроенергії знизились у порівнянні із попереднім тижнем через зростання обсягів вітрогенерації, зниження середньої ціни на газ та права на викиди CO 2, зниження попиту та нормалізації середніх температур. Найбільше падіння цін зафіксовано на ринку IPEX в Італії - на 18%. В інших країнах ціни впали на 12% на ринку EPEX SPOT у Німеччині та Нідерландах, на ринку MIBEL в Іспанії та Португалії; на 16% на ринку EPEX SPOT у Франції. Вийнятком став ринок Nord Pool країн Північної Європи із зростанням на 9,5%.
Генерація сонячної енергії зросла на всіх проаналізованих ринках. Генерація електроенергії за рахунок вітроустановок у Європі за перші чотири дні минулого тижня забезпечила 12,6% потреб регіону, за даними асоціації WindEurope. При цьому країнами-лідерами були Німеччина, Іспанія та Швеція, а значне зростання вітрогенерації зафіксовано в Італії. Того ж тижня ціни значно зросли на ринку MIBEL, де відбулось значне зниження виробництва вітрової енергії.
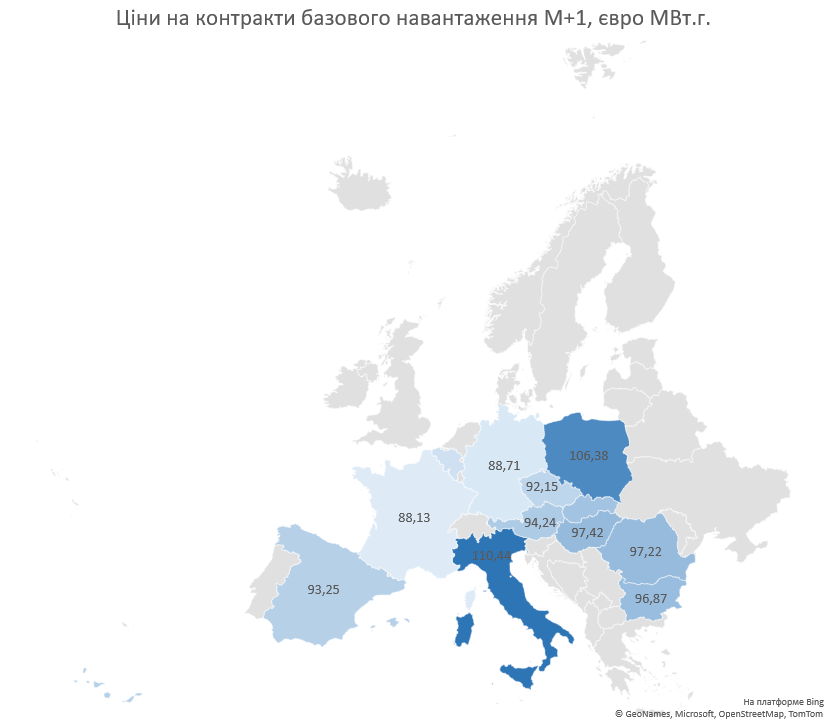
Станом на 8 вересня ціна базової електроенергії у Франції знизилась та склала 100,71 євро/МВт.г.; в Угорщині ціна 107,16 євро/МВт.г, у Польщі 110,25 євро/МВт.г. На жовтень 2023 р. електроенергія торгувалась в діапазоні 88-106 євро/МВт.г.
Місячні ф’ючерси на листопад 2023р. на електричну енергію зросли в середньому на 24 % в проаналізованих країнах. На грудень 2023 р. ціни у середньому зросли на 6%.
Ціни ф’ючерсних контрактів, євро/МВт.г, 07.09.2023
| Тип | Контракт | Дата | Франція | Угорщина | Польща |
|---|---|---|---|---|---|
| Base | Моnth | Oct/23 | 88,13 | 97,42 | 106,38 |
| Nov/23 | 122,30 | 126,36 | 110,22 | ||
| Dec/23 | 137,33 | 133,10 | 110,74 |
За підсумками серпня ціни EU ETS досягли середньої ціни в 86,06 євро/тонну, що на 2,2% нижче за показник липня.
Минулого тижня європейські ціни на вуглець впали до місячного мінімуму у той час як ціни на природний газ різко коливався на тлі суперечливих повідомлень про запланований страйк на заводах СПГ в Австралії. Ціни на ф’ючерси на права на викиди CO 2 на ринку EEX для еталонних грудневих контрактів 2023 року у четвер, 7 вересня, досягли розрахункової ціни у розмірі 82,93 євро/т., що на 3% нижче за минулотижневий показник.
Регламент ЄС запроваджує обмеження на операції з квотами ETS щодо щодо дозволу ETS ЄС у рамках заходів безпеки для ринкового "Union Registry", при цьому в неділю, 10 вересня, набула чинності постанова, яка включає положення про стягнення нової плати за доступ до реєстру.
Спотова ціна енергетичного вугілля в Європі (за API-2) у четвер, 7 вересня, склала 108,11 євро/тонну.
В Україну за оглядовий тиждень імпорт надходив із Молдови та Словаччини. Експорт у денні години здійснювали до Словаччини.
Публічні закупівлі
За минулий тиждень відбулося понад 20 тендерів із закупівлі електроенергії замовниками. Реалізований обсяг 10 найбільших контрактів складає 4,97 млн. кВт.г. на загальну вартість 24,41 млн. грн. без врахування ПДВ. Загалом середня ціна склала 4,92 грн. за кВт.г. без врахування ПДВ. Найбільший контракт отримано АТ «Енергетична компанія України», яке поставить в Чорноморську філію ДП «АМПУ» 3,6 млн. кВт.г. електроенергії за початковою ціною 4,98 грн. за кВт.г. без врахування ПДВ. Інші тендери зображені на графіку нижче. Ціни коливалися у діапазоні від 4,29 до 6,13 грн./кВт.г.
Новини оптового ринку електроенергії
Регулятор пропонує впровадити «імпортне ПСО». В НКРЕКП підготували механізм «імпортного ПСО» - розроблено відповідний проєкт постанови Кабінету Міністрів України, яким передбачено надання імпортером оператору системи передачі послуг із забезпечення балансової надійності. За проєктом, така послуга буде оплачуватись оператором системи передачі. Про це йдеться в обґрунтуванні до рішення НКРЕКП про схвалення проєкту постанови НКРЕКП «Про граничні ціни на ринку «на добу наперед», внутрішньодобовому ринку та балансуючому ринку», яке планують розглянути на засіданні 12 вересня.
Проєктом передбачається покладення спеціальних обов’язків на: імпортера у частині здійснення купівлі електричної енергії на ринках держав-членів країн Європейського Союзу в обсягах та в терміни, визначені оператором системи передачі, та продажу імпортованої електричної енергії на всіх сегментах ринку електричної енергії України за цінами, що склались на цих ринках або за договором про постачання електричної енергії споживачу; оператора системи передачі у частині розрахунку та доведенні імпортеру інформації щодо прогнозованих погодинних обсягів імпорту електричної енергії в розрізі країн Європейського Союзу», - йдеться в обґрунтуванні.
НКРЕКП продовжує впровадження законодавства на вимогу регламенту REMIT. Націкомісія, що здійснює державне регулювання у сферах енергетики та компослуг, затвердила Порядок набуття, припинення і призупинення статусу адміністратора передачі даних. Нацрегулятор на засіданні 5 вересня 2023 року схвалив постанову «Про затвердження Порядку набуття, припинення і призупинення статусу адміністратора передачі даних», проєкт якої розроблений на виконання вимог закону України «Про внесення змін до деяких законів України щодо запобігання зловживанням на оптових енергетичних ринках» від 10 червня 2023 року № 3141-IX (закон про REMIT), яким транспоновано в українське законодавство положення Регламенту Європейського Парламенту та Ради (ЄС) № 1227/2011 від 25 жовтня 2011 року щодо доброчесності та прозорості оптового енергетичного ринку.
Як зазначив Нацрегулятор, дія цього Порядку поширюється на учасників оптового енергетичного ринку, юридичних осіб, які на підставі договору про передачу даних з учасником оптового енергетичного ринку відповідають за збір, агрегацію та подання інформації про здійснені учасником оптового енергетичного ринку господарсько-торговельні операції відповідно до оптових енергетичних продуктів, або які бажають здійснювати таку діяльність.