Електроенергія: Україна та Європа 25 – 29 листопада 2024 року
Українська енергетична біржа: ринок двосторонніх договорів
Протягом минулого тижня на УЕБ було проведено 41 аукціон з купівлі/продажу електроенергії в режимі одностороннього аукціону, з яких 6– у комерційних секціях, та 35 – у спеціалізованих. Серед ініціаторів були представлені: Енергоатом-Трейдинг, Укргідроенерго, ДТЕК Західенерго, ДТЕК Дніпроенерго, Центренерго, Харківська ТЕЦ-5, Євро-Реконструкція, Черкаське Хімволокно, Акваресурс-1, Донбасенерго, Шамраївський цукор, ТКЕ ЧМР, Кременчуцька ТЕЦ, Гарантований покупець, ПУПи та ОСРи, тощо.
Компанія Енергоатом-Трейдинг ініціювала аукціони, за результатами яких реалізувала 1194120 МВт.г. базового навантаження за середньозваженою ціною 5110,70 грн/МВт.г. з періодом постачання на грудень.
Компанія Укргідроенерго ініціювала аукціони, де пропонувала базове навантаження з різним періодом постачання на грудень. За результатами аукціонів компанія реалізувала 8184 МВт.г. базового навантаження за середньозваженою ціною 5118,36 грн/МВт.г. з періодом постачання на грудень та 26880 МВТ.г. за середньозваженою ціною 5183,22 грн/МВт.г. з 4 по 11 грудня.
За оглядовий період ініціювали аукціони компанії ДТЕК Дніпроенерго та Західенерго відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонували блочні позиції та базове навантаження з періодом постачання на першу декаду грудня, першу та другу декаду грудня.
Компанія ДТЕК Дніпроенерго реалізувала 101760 МВт.г. базового навантаження за середньозваженою ціною 4706,92 МВт.г. та 264000 МВт.г. блочними позиціями за цінами в діапазоні 2887,5 - 5231,86 грн/МВт.г. з періодом постачання на перші дві декади грудня.
ДТЕК Західенерго реалізувала 102240 МВт.г базового навантаження за середньозваженою ціною 4755,18 грн/МВт.г. та 464000 МВт.г. блочними позиціями за цінами в діапазоні 3696,67 – 5600 грн/МВт.г. з періодом постачання на перші дві декади грудня.
Крім того, у спеціалізованій секції минулого тижня Черкаське Хімволокно та Євро - Реконструкція ініціювали аукціони, де пропонували базове навантаження з постачанням на грудень. За результатами компанії реалізували по 81840 МВт.г за середньозваженими цінами 5000 грн/МВт.г. відповідно.
Компанія Акваресурс-1 ініціювала аукціон, пропонуючи базове навантаження з постачанням на грудень . За результатами компанія реалізувала 13392 МВт.г за середньозваженою ціною 5094,5 грн/МВт.г.
За оглядовий період ініціював аукціони Донбасенерго, пропонуючи базове навантаження з періодом постачанням на грудень. За результатами компанія реалізувала 223200 МВт.г. електроенергії за середньозваженою ціною 4801,17 грн/МВт.г.
Компанія ТКЕ ЧМР ініціювала аукціон, де пропонувала базове навантаження з періодом постачання на грудень. За результатами компанія реалізувала 37200 МВт.г. середньозваженою ціною 5050 грн/МВт.г.
Харківська ТЕЦ-5 ініціювала аукціони, де пропонували базове навантаження з періодом постачання на грудень, за результатами аукціонів було реалізовано 245520 МВт.г. за середньозваженою ціною 5059,30 грн/МВт.г.
Гарантований покупець ініціював аукціони, пропонуючи блочні позиції денних годин з періодом постачанням на грудень. За результатами торгів компанія реалізувала 12090 МВт.г. блочних позицій за цінами в діапазоні 4048,4 - 5100,6 грн/МВт.г.
У комерційних секціях компанії переважно здійснювали купівлю/продаж електроенергії навантаженням індивідуального профілю.
| Тип торгів | Обсяг реалізації, МВт.г. |
|---|---|
| Аукціони на виконання ст. 66 ЗУ «Про ринок електричної енергії» | 2 850 368 |
| Комерційна секція | 120 701,221 |
| Спеціальні сесії з продажу електричної енергії, виробленої з альтернативних джерел енергії | 12 090 |
| Всього | 2 983 159,221 |
Станом на 29 листопада сформувались ціни на найчастіше використовувані типи графіків продажу, що представлені на графіку.
Оператор ринку: ринок на добу наперед та внутрішньодобовий ринок
Протягом оглядового періоду ціни ринку на добу наперед були волатильними знаходившись в діапазоні 4038,03 - 6224,58 грн/МВт.г. Загалом середнє значення середньозваженої ціни за останній тиждень зменшилося на 10,6 % відносно аналогічного показника минулого тижня і становило 5161,41 грн/МВт.г. Найбільша добова ціна склала 6224,58 грн/ МВт.г. на 27 листопада, а найменша – 4038,03 грн/ МВт.г. на 24 листопада. Обсяг реалізації за оглядовий період з 23 по 29 листопада становить 651,57тис. МВт.г., (-1 %).
На ВДР протягом оглядового періоду ціни були більш волатильними порівняно з минулим тижнем. Середньозважені ціни змінювалися в діапазоні 3948,33 - 6331,67 грн/МВт.г., а середнє значення середньозважених цін за оглядовий період зменшилося на 15,2 % відносно аналогічного показника минулого періоду і становило 5072,06 грн/МВт.г. Загальний обсяг купівлі-продажу за оглядовий період склав 47,31 тис. МВт.г.
Європейський ринок
Минулого тижня високі обсяги генерації вітрової енергії на основних європейських ринках стримували значне зростання цін.
Європейські спотові ціни зросли у минулий четвер, 28 листопада. Німецький спот зріс на 36%, закрившись на рівні 130,25 євро/МВт.г. через різке зниження вітрогенерації. Навпаки, французький спотовий контракт закрився на 4% вище на рівні 114,24 євро/МВт.г., що було зумовлено зростанням попиту на опалення на тлі холодів.
Генерація електроенергії за рахунок вітроустановок у Європі за перші чотири дні минулого тижня в середньому забезпечувала 21,1% потреб регіону, за даними асоціації WindEurope. При цьому найбільші обсяги були згенеровані Німеччиною, Францією, Іспанією, Польщею. Португальський та французький ринки зареєстрували найвищі значення генерації в неділю, 24 листопада, із 110 ГВт та 441 ГВт відповідно. Того ж дня німецький ринок встановив рекорд виробництва за листопад з 1005 ГВт.
Генерація сонячної енергії у Європі за перші чотири дні минулого тижня сумарно склала близько 1181 ГВт.г. Середня потужність генерації сонячної енергії в країнах Європи за першу половину листопада знизилася до 12,9 ГВт.
Попит на електроенергію незначно зменшився на європейських ринках електроенергії порівняно з попереднім тижнем. Німецький, іспанський, італійський ринки - четвертий тиждень поспіль зберегали тенденцію до зростання попиту, інші ринки схилялися до зменшення. За перші чотири дні минулого тижня середній загальноєвропейський попит був на рівні значення 344 ГВт.
Щодо денних цін, то в неділю, 24 листопада, вони були нижчими від 14 євро/МВт.г. на більшості проаналізованих ринків, за винятком ринків Великобританії та Італії. Високе виробництво вітрової енергії разом із нижчим попитом у неділю призвели до таких низьких цін на європейських ринках електроенергії. Того дня на німецькому ринку було зареєстровано найнижчу ціну — 3,97 євро/МВт.г. Ця ціна була найнижчою у Німеччині з 13 травня. У випадку з ринками Іспанії та Португалії в неділю ціни були найнижчими з 3 червня. На бельгійському, французькому та голландському ринках було зареєстровано найнижчі ціни з 7 липня.
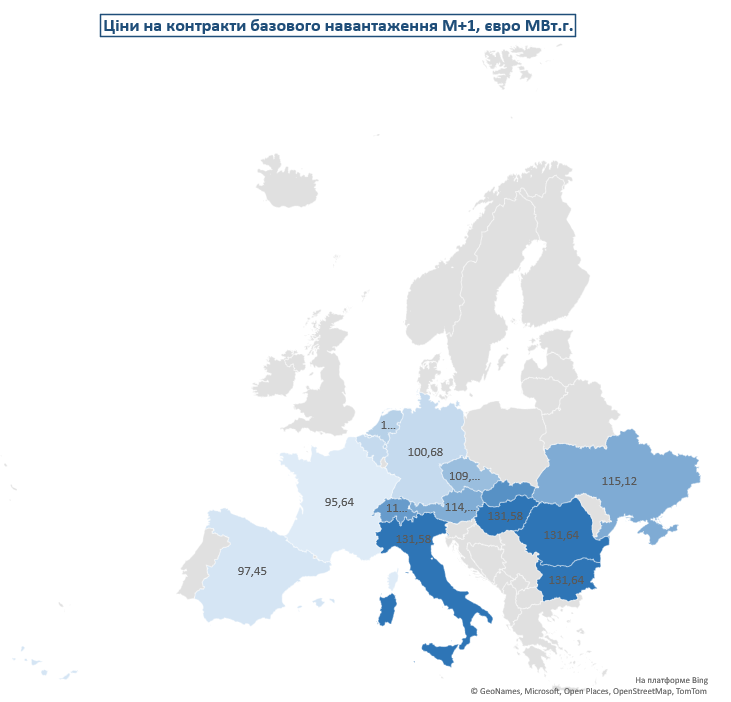
Станом на 29 листопада ціна базової електроенергії у Франції склала 114,25 євро/МВт.г., в Угорщині: 140,04 євро/МВт.г.; у Польщі: 148,31 євро/МВт.г.
28 листопада місячні ф’ючерси на січень 2025 р. на електричну енергію зросли на 7,3% в вищезазначених країнах; на лютий 2025 р. зросли на 7% у Франції та знизились в Угорщині та в Польщі на 3,2% в середньому.
Форвардні ціни на електроенергію впали приблизно на 1,5% у четвер, це пов’язано з ниженням ціни на газ. Французький Cal-25 закрився на рівні 75,95 євро/МВт.г., тоді як еталонний енергетичний німецький контракт Cal’25 минулого четверга закрився на рівні 96,55 євро/МВт.г.
Ціни ф’ючерсних контрактів, євро/МВт.г, 28.11.2024
| Тип | Контракт | Дата | Франція | Угорщина | Польща |
|---|---|---|---|---|---|
| Base | Моnth | Dec/24 | 95,64 | 131,58 | 108,68 |
| Jan/25 | 104,16 | 147,45 | 109,79 | ||
| Feb/25 | 111,46 | 140,98 | 107,64 |
Ціни на вуглець у ЄС впали на тлі зниження цін на природний газ. У минулий четвер вони торгувалися у вузькому діапазоні і на кінець дня ціни на вуглець у Європі за день знизились на 1%. Контракт EUA Dec-2024 встановився на рівні 67,63 євро за тонну на тлі святкування Дня подяки у США. Ціна на дозволи на викиди вуглецю в ЄС 29 листопада торгувалася на рівні 67,61 євро за тонну перед закінченням терміну у грудні.
Спотова ціна енергетичного вугілля в Європі (за API-2) 27 листопада склала 115,57 євро/тонну.
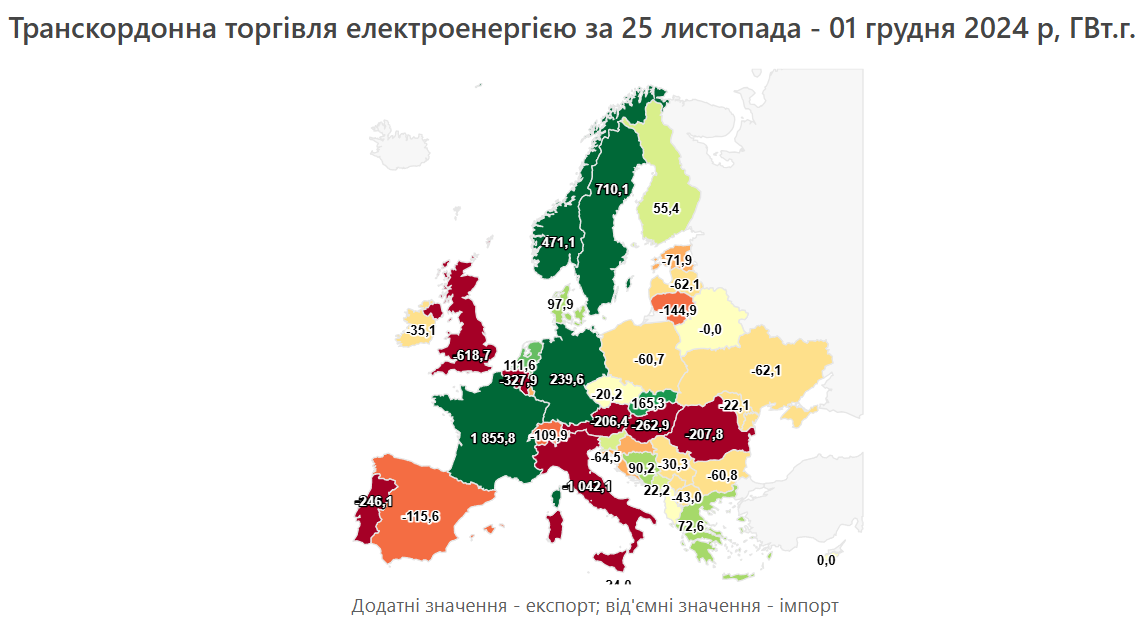
Минулого тижня в Україну імпорт надходив з Угорщини, Словаччини, Румунії, Польщі, Молдови. Експорт був спрямований до Угорщини, Словаччини, Румунії, Молдови.
Публічні закупівлі
За минулий тиждень відбулося понад 100 тендерів із закупівлі електроенергії замовниками. Реалізований обсяг 10 найбільших контрактів складає 42,56 млн кВт.г. на загальну вартість 260,08 млн грн. без врахування ПДВ. Загалом середня ціна склала 6,07 грн. за кВт.г. без врахування ПДВ. Найбільший контракт отримало ТОВ «Дніпроенергозбут», яке поставить в КП «Кременчукводоканал» 20 млн кВт.г. електроенергії за початковою ціною 6,18 грн. за кВт.г. без врахування ПДВ. Інші тендери зображені на графіку нижче. Ціни коливалися у діапазоні від 5,49 до 7,26 грн./кВт.г.
Новини оптового ринку електроенергії
Країни Балтії домовилися про керування енергосистемою після від’єднання від Росії. Оператори систем передавання електроенергії Литви, Латвії та Естонії – Litgrid, Augstsprieguma tikls (АСТ) та Elering – уклали угоду про управління системою Балтійського регіону. Про це повідомила компанія Litgrid. Угода набуде чинності після синхронізації енергосистем Балтії з континентальною Європою, яку заплановано на 9 лютого 2025 року. Нині Литва, Латвія та Естонія працюють у системі IPS/UPS (мережа синхронного передання деяких країн СНД із загальним режимом роботи та централізованим диспетчерським контролем). Планується, що країни Балтії 8 лютого 2025 відключать свої електросистеми від єдиної мережі з Росією та Білоруссю (БРЕЛЛ), а з 9 лютого під’єднаються до європейської електромережі. Вартість проєкту становить 1,6 млрд євро, три чверті видатків покриваються з бюджету ЄС.
Кабмін знизив планку імпорту е/е підприємствами для роботи без відключень із 80% до 60%. Згідно зі змінами до Положення про особливості імпорту е/е, передбачено не застосовувати заходи з обмеження енергоспоживання – графіки обмеження споживання е/е, погодинного її відключення, обмеження споживання електричної потужності, аварійного відключення – до непобутових споживачів, у загальному обсязі споживання е/е яких в кожній розрахунковій годині обсяг імпортного ресурсу становить не менш як 60% або не менш як 60% цього споживання забезпечується за рахунок власних джерел електроенергії.