Електроенергія: Україна та Європа 11 – 15 березня 2024 року

Українська енергетична біржа: ринок двосторонніх договорів
Протягом минулого тижня на УЕБ було проведено 13 аукціонів з купівлі/продажу електроенергії в режимі одностороннього аукціону, з яких 6– у комерційних секціях, та 7 – у спеціалізованих. Серед ініціаторів були представлені: Гарантований покупець, Центренерго, Укргідроенерго, ДТЕК Західенерго, Черкаське хімволокно, ПУПи та ОСРи, тощо.
Компанія Укргідроенерго ініціювала аукціон, де пропонувала блочні позиції та базове навантаження. За результатами компанія реалізувала 37320 МВт.г. базового навантаження за середньозваженою ціною 2411,67 грн/МВт.г з постачанням з 19 по 31 березня.
Компанія Центренерго ініціювала аукціони відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонував базове навантаження з різним періодом постачання протягом березня, квітень та на II квартал. Компанія не змогла реалізувати виставлені обсяги електричної енергії.
ДТЕК Західенерго ініціювала аукціон, де пропонували базове навантаження з періодом постачання на II квартал. За результатами аукціону компанія не змогла реалізувати електричну енергію.
Крім того, у спеціалізованій секції минулого тижня Черкаське хімволокно ініціювала аукціон відповідно до ст. 66 ЗУ «Про ринок електричної енергії», де пропонувала базове навантаження. За результатами компанія реалізувала 10050 МВт.г. базового навантаження за середньозваженою ціною 2300 грн/МВт.г., з періодом постачання з 18 по 31 березня.
За оглядовий період ініціював аукціон Гарантований покупець, пропонуючи блочні позиції денних годин з різним постачанням протягом березня. За результатами торгів компанія реалізувала 126775 МВт.г. блочних позицій за цінами в діапазоні 1130,41 - 1991,7грн/МВт.г.
У комерційних секціях компанії здійснювали купівлю/продаж електроенергії навантаженням індивідуального профілю.
| Тип торгів | Обсяг реалізації, МВт.г. |
|---|---|
| Аукціони на виконання ст. 66 ЗУ «Про ринок електричної енергії» | 47 370 |
| Комерційна секція | 30 987 |
| Спеціальні сесії з продажу електричної енергії, виробленої з альтернативних джерел енергії | 126 775 |
| Всього | 205 132 |
Станом на 15 березня сформувались ціни на найчастіше використовувані типи графіків продажу, що представлені на графіку.
Оператор ринку: ринок на добу наперед та внутрішньодобовий ринок
Протягом оглядового періоду ціни ринку на добу наперед були волатильними, знаходившись в діапазоні 2135,65 - 3639,35 грн/МВт.г. Загалом середнє значення середньозваженої ціни за останній тиждень збільшилося на 18% відносно аналогічного показника минулого тижня і становило 2895,51 грн/МВт.г. Найбільша добова ціна склала 3639,35 грн/ МВт-год на 13 березня, а найменша – 2135,65 грн/ МВт-год на 10 березня. Обсяг реалізації за оглядовий період 9 - 15 березня становить 469,05 тис. МВт.г., (+3,5%).
На ВДР протягом оглядового періоду ціни були волатильними. Середньозважені ціни змінювалися в діапазоні 2457,75 - 3741,56 МВт.г., а середнє значення середньозважених цін за оглядовий період збільшилося відносно аналогічного показника минулого періоду на 33% і становило 2960,62 грн/МВт.г. Загальний обсяг купівлі-продажу за оглядовий період склав 50,2 тис. МВт.г.
Європейський ринок
Підвищувальний тренд цін на європейських ринках електроенергії, який спостерігався з початку березня, минулого тижня призупинився, а ціни коливалися разом з нестабільністю цін на природний газ. Через прогнози продовження помірних температур і збільшення генерації відновлюваних джерел енергії, що зменшує потребу в газовій генерації, ціни наприкінці тижня знизились.
Генерація електроенергії за рахунок вітроустановок у Європі за чотири дні минулого тижня забезпечила 16,6% потреб регіону, за даними асоціації WindEurope. При цьому країнами-лідерами були Німеччина та Великобританія. Німеччина зафіксувала збільшення виробництва енергії вітру із середньотижневим значенням близько 16,4 ГВт. Значні обсяги генерації вітрової енергії в Іспанії витіснили ядерну енергетику зі складу поставок на тлі сезонного приглушеного попиту: виробництво атомної електроенергії в Іспанії скоротилося приблизно вдвічі на позаминулих вихідних, оскільки три з семи станцій були призупинені, і навіть до цього працювали на зниженій швидкості.Генерація сонячної енергії зросла в Німеччині, Іспанії та Італії.
На минулому тижні попит впав на ринках Франції до середньотижневого значення 51,1 ГВ та Іспанії, Італії та Бельгії. Попит в Німеччині мав середнє значення 53,3 ГВт.
Щодо щоденних цін, то у неділю, 10 березня, ринок MIBEL Іспанії та Португалії становив у середньому 0,54 євро/МВт.г. Ця ціна стала найнижчою з лютого 2014 року на піренейському ринку. Погодинні ціни на цьому ринку з 8 по 10 березня зареєстрували 38 годин з ціною 0 євро/МВт.г. через поєднання високої генерації відновлюваної енергії та низького попиту.
Також на німецькому ринку 9 і 10 березня набуло зафіксовано 7 годин з негативними цінами. На голландському ринку було зареєстровано 11 годин з негативними цінами з 8 по 10 березня. Найнижча погодинна ціна, -39,79 євро/МВт.г, була досягнута на голландському ринку 9 березня з 13:00 до 14:00. Ця ціна була найнижчою на цьому ринку з першої половини серпня 2023 року.
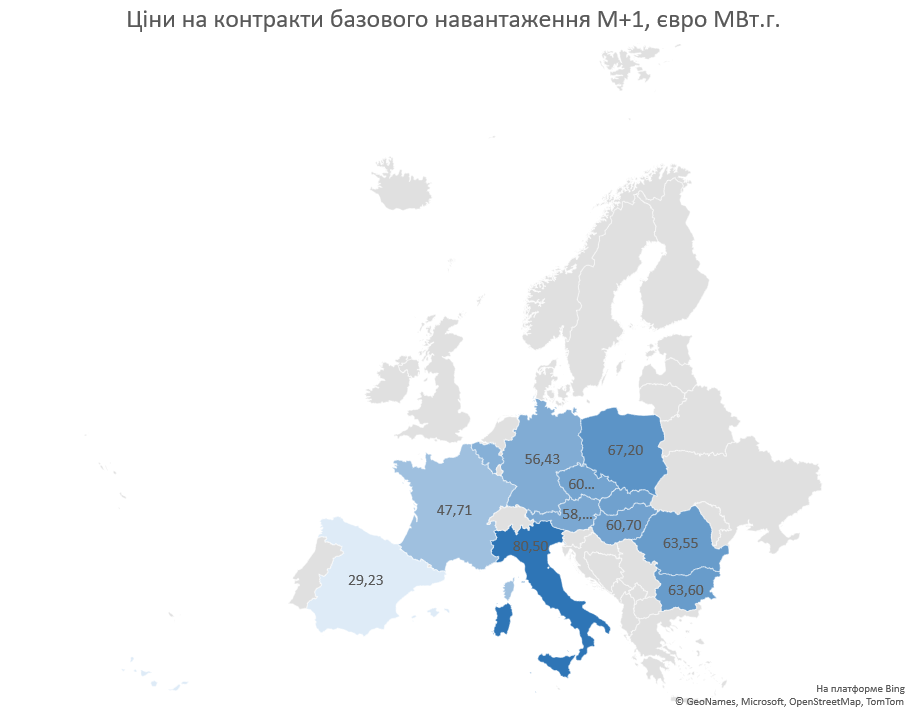
Станом на 15 березня ціна базової електроенергії у Франції склала 42,67 євро/МВт.г.
Ціна базової електроенергії в Угорщині на 15 березня становила 59,40 євро/МВт.г., у Польщі: 67,64 євро/МВт.г.
На квітень 2024 р. електроенергія торгувалась в діапазоні 48- 67 євро/МВт.г. у проаналізованих країнах.
Місячні ф’ючерси на травень 2024р. на електричну енергію знизилися в середньому на 9% у Франції та в Угорщині, зросли у Польщі на 7,6%. На червень 2024 р. ціни в середньому зросли на 15% у проаналізованих країнах.
В очікуванні зростання промислового попиту економіки Німеччини, Cal 25 у п’ятницю торгувався рівні 77,40 євро/МВт.г. Консалтингова компанія Icis очікує «помірного відновлення на 5,6% у річному вимірі цього року» попиту на електроенергію в металургійному секторі Європи після п’ятирічного спаду на тлі рецесії в будівельній галузі. Також європейський попит на електроенергію має зрости на 2,7% у річному обчисленні у 2025 році.
Ціни ф’ючерсних контрактів, євро/МВт.г, 14.03.2024
| Тип | Контракт | Дата | Франція | Угорщина | Польща |
|---|---|---|---|---|---|
| Base | Моnth | Apr/24 | 47,71 | 60,70 | 67,20 |
| May/24 | 42,58 | 56,58 | 72,34 | ||
| Jun/24 | 52,77 | 63,90 | 78,34 |
Ціни на ф’ючерси на права на викиди CO 2 на ринку EEX майже протягом всього минулого тижня торгувалися переважно в обмеженому діапазоні після різких змін позаминулого тижня, коли власники вугільних і газових електростанцій змагалися за хеджування своїх активів на літній сезон. Розрахункова ціна у минулий четвер, 14 березня, склала 58,45 євро/т., що на 1,2% нижче показника позаминулого четверга. 15 березня вранці ціна зросла до 58,6 євро/т., відстежуючи зростання цін TTF і NBP. Зменшення обсягів аукціону, яке очікується наступного тижня, також вплинуло на ціни, спонукаючи трейдерів зайнятися покриттям позицій.
Зниження цін на викиди вуглецю приблизно на 30% з початку року було частково пов’язане з продажами Європейської комісії RePowerEU. Виставлення додаткових квот на аукціон спричинило падіння ціни.
Трійка великих нафтових компаній, норвезька Equinor, британська Shell і французька TotalEnergies, які останніми роками виявили інтерес до технологій CCS, керуватимуть транспортуванням і зберіганням вуглецю в рамках свого спільного новоствореного підприємства Northern Lights. Це підприємство забезпечить транскордонне транспортування та зберігання CO2 у Північному морі. Уряд Норвегії за допомогою проекту Longship прагне показати світові, що технологію CCS можна використовувати для безпечного зберігання вуглецю під землею.
Спотова ціна енергетичного вугілля в Європі (за API-2) 14 березня склала 102,26 євро/тонну, що на 1,74% вище показника позаминулого тижня.
За підрахунками експертів, Туреччина обігнала Польщу і стала другим за величиною виробником електроенергії, що працює на вугіллі, в Європі 2023 року через зростаючу залежність від імпорту викопного палива та нестабільність встановлення вітрових потужностей.
Дефіцит в енергосистемі не прогнозується, зазначає оператор системи передачі. Графіки відключень не застосовувались. З енергосистеми України експорт надходив до Словаччини, Румунії, Молдови, Польщі та Угорщини з максимальною потужністю в окремі години до 448 МВт. Імпорт електроенергії у ранкові та вечірні години здійснювався зі Словаччини, Румунії, Молдови, Угорщини, Польщі.
Публічні закупівлі
За минулий тиждень відбулося понад 30 тендерів із закупівлі електроенергії замовниками. Реалізований обсяг 10 найбільших контрактів складає 9,15 млн. кВт.г. на загальну вартість 30,97 млн. грн. без врахування ПДВ. Загалом середня ціна склала 3,94 грн. за кВт.г. без врахування ПДВ. Найбільший контракт отримало ТОВ «Енерджі маркетс ассістант», яке поставить в КП «Виробниче управління водопровідно-каналізаційного господарства» 5,97 млн. кВт.г. електроенергії за початковою ціною 2,96 грн. за кВт.г. без врахування ПДВ. Інші тендери зображені на графіку нижче. Ціни коливалися у діапазоні від 2,78 до 5,32 грн./кВт.г.
Новини оптового ринку електроенергії
Другий енергоблок Хмельницької АЕС виведено в аварійний ремонт. Другий енергоблок Хмельницької АЕС відключено від мережі. Про це повідомляють в «Енергоатомі» «Учора, 13 березня, о 17:48 було зафіксовано коливання параметру осьового зсуву ротора циліндра високого тиску турбоагрегату (ЦВТ) з тенденцією збільшення. В умовах профіциту на ринку електроенергії було прийняте рішення відключити турбоагрегат для з`ясування і усунення причини відхилення», – йдеться в повідомленні атомної компанії. Наразі в роботі перебувають 7 енергоблоків АЕС. Загальна потужність АЕС становить 5900 МВт.
Уряд затвердив порядок здійснення експорту е/е «ГарПоком». Кабінет міністрів затвердив Порядок здійснення ДП «Гарантований покупець» експорту електричної енергії. Визначено вимоги до формування мінімальної ціни продажу «ГарПоком» е/е на експорт, особливості проведення аукціону щодо визначення контрагента за договором на експорт та участі підприємства в аукціонах з розподілення доступу до пропускної спроможності міждержавних перетинів. На ринку неодноразово обговорювалося питання необхідності виведення «ГарПока» на експорт, щоб мінімізувати втрати зеленої е/е та отримати додаткові кошти.